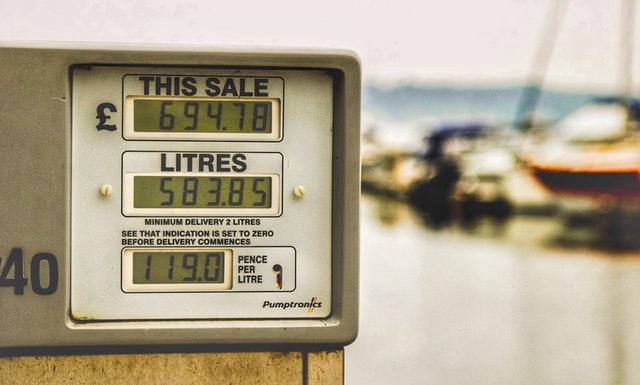
Rozliczanie zakupów poza terytorium Polski sprawia przedsiębiorcom sporo problemów. Szczególnie kłopotliwe jest ustalenie przez czynnego podatnika VAT, czy dana transakcja pozwala na ujęcie zagranicznego VAT w kosztach firmy, czy jednak z jakichś powodów jest to niemożliwe. Dzisiaj zajmiemy się podatkiem VAT na dokumentach zakupu, m.in. paliwa, w Wielkiej Brytanii.
Zakup paliwa na terenie Wielkiej Brytanii
Sprawa jest na pewno bardzo ważna dla dużej grupy polskich przedsiębiorców, którzy dokonują różnego rodzaju transakcji gospodarczych z Wielką Brytanią, która po wyjściu z UE jest traktowana, jako kraj trzeci. W związku z powyższym przeprowadzone operacje gospodarcze również podlegają pod takie same przepisy, jak dla innych krajów spoza UE.
Potwierdzają to również organy podatkowe w wydawanych interpretacjach podatkowych. W jednej z nich nr 0114-KDIP2-1.4010.418.2020.2.JC z dnia 28 kwietnia 2021 roku Dyrektor KIS wypowiedział się na temat zaliczania wydatków do kosztów podatkowych.
Chodziło o odpowiedź na pytanie, czy faktury kosztowe powinny być ujmowane w kwotach brutto, czy netto. Po wyjściu GB z UE podatku od towarów i usług oraz podatku od wartości dodanej nie można utożsamiać z podatkiem obowiązującym w Wielkiej Brytanii. Na tej podstawie polski przedsiębiorca może zaliczyć do kosztów podatkowych wydatki ponoszone na terytorium Wielkiej Brytanii w kwocie brutto, a więc powiększonej o brytyjski podatek VAT.
Takie stanowisko zostało potwierdzone przez Dyrektora KIS. Kwota kosztu podatkowego księgowana w PKPiR musi uwzględniać limity, jakie obowiązują w podatku dochodowym przy zakupie paliwa.
Księgowa, specjalista do spraw rozliczeń podatkowych z wieloletnim doświadczeniem pracy w organach podatkowych. Przez kilka lat prowadziła własne biuro rachunkowe. Praca w sektorze prywatnym pozwoliła na zmianę perspektywy postrzegania obowiązujących przepisów podatkowych. Zdobyte doświadczenia pozwalają na łączenie wiedzy teoretycznej z wieloletnią praktyką w zawodzie.
Chętnie dzieli się posiadaną wiedzą z innymi, stara się ją przekazywać w dostępnej dla każdego formie. Z pasja poświęca się pisaniu artykułów o tematyce podatkowej. Częste zmiany przepisów wymagają otwartej głowy, kreatywności i dużej elastyczności, co jest dodatkowym atutem tej pracy, nie ma miejsca na nudę. Większość jej publikacji dotyczy rozliczeń z zakresu podatku dochodowego i podatku VAT, ale nie unika wyzwań z obszarów o innej tematyce.
Dodatkowo jest wykładowcą i szkoleniowcem z zakresu zagadnień o tematyce podatkowej. Ciągle podnosi swoje kwalifikacje, śledzi na bieżąco zmieniające się przepisy podatkowe, żeby przekazywać zawsze aktualne i sprawdzone informacje.
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Wezwanie do zapłaty to jedno z podstawowych narzędzi wykorzystywanych w dochodzeniu należności pieniężnych zarówno w obrocie gospodarczym, jak i w relacjach z konsumentami. Choć często bywa traktowane jako formalność, to w praktyce od jego treści i formy może zależeć skuteczność dalszych działań windykacyjnych, a nawet przebieg ewentualnego postępowania sądowego. Prawidłowo sporządzone wezwanie nie tylko porządkuje sytuację prawną wierzyciela, ale także jasno komunikuje dłużnikowi zakres zobowiązania, termin zapłaty oraz konsekwencje jego braku.
Krajowy System e-Faktur przestał być abstrakcyjnym projektem legislacyjnym, a stał się codziennością tysięcy przedsiębiorców. Coraz większa część obrotu gospodarczego odbywa się już z wykorzystaniem faktur ustrukturyzowanych, a papierowe dokumenty stopniowo schodzą na dalszy plan. Nie oznacza to jednak, że z dnia na dzień zniknęły z obiegu wszystkie drukowane faktury.
W dobie powszechnej cyfryzacji, media społecznościowe stały się integralną częścią strategii komunikacyjnych firm – niezależnie od branży czy skali działalności. Obecność w kanałach takich jak LinkedIn, Facebook, Instagram czy TikTok nie jest już kwestią wyboru, lecz standardem rynkowym. Jednak sama obecność nie wystarcza, by osiągać konkretne cele biznesowe.
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo