Wydatki na podatki – sprawdź, kiedy są kosztami uzyskania przychodów!
Wydatki przedsiębiorcy i koszty uzyskania przychodów w firmie nie zawsze stanowią synonimy. Aby poniesiony wydatek mógł zostać zakwalifikowany jako koszt, powinien spełniać określone w przepisach warunki. Te zasady są istotne nie tylko w przypadku zakupu np. towaru handlowego czy paliwa do firmowego samochodu – będą one miały zastosowanie także dla zobowiązań podatkowych. →Lista zmian w aplikacji: luty 2015
Faktury w wielu językach i przenoszenie danych między kontami – to niektóre z nowości, jakie przygotowaliśmy dla Was w najnowszym wdrożeniu. →
Dofinansowanie na rozpoczęcie działalności
Za każdym razem, kiedy widzisz biznes, który odnosi sukces, oznacza to, że ktoś kiedyś podjął odważną decyzję, mawiał amerykański ekonomista Peter Drucker. Często jedyną przeszkodą, która powstrzymuje przedsiębiorców przed podjęciem tej decyzji, jest brak kapitału na start. Tymczasem możliwości zdobycia pieniędzy na rozpoczęcie własnej działalności istnieje bardzo wiele. Oto garść wskazówek, gdzie szukać wsparcia. →
Zaliczki od osób fizycznych a kasa fiskalna – ułatwienia od roku 2015
Do końca 2014 otrzymanie zaliczki od osoby fizycznej powodowało utrudnienia organizacyjne w przypadku, gdy przedsiębiorca korzystał z kasy fiskalnej. →
Amortyzacja środków trwałych
W przypadku składników majątkowych kosztem nie jest bezpośrednio cena nabycia lub wytworzenia, lecz odpis amortyzacyjny. Na czym polega amortyzacja środków trwałych? Jakie metody mamy do wyboru? Amortyzacja środków trwałych – omówione zagadnienia: 1. Czym jest amortyzacja środków trwałych? 2. Metody amortyzacji 3. Odpis jednorazowy 4. Amortyzacja liniowa 5. Amortyzacja degresywna 6. Amortyzacja liniowa dla środków […] →
Mieszkanie jako siedziba firmy
Podatnicy prowadzący głównie jednoosobową działalność gospodarczą, której siedzibą jest mieszkanie prywatne – mają prawo zaliczyć w koszty firmy wydatki związane z eksploatacją powierzchni przeznaczonej pod działalność. →
Wydatki na majątek firmy
Mogą się do nich zaliczać również i takie składniki, które są użytkowane na podstawie umów leasingu finansowego. Wówczas nie ma znaczenia okres ich użytkowania. Jako środki trwałe można uważać również inwestycje w obcych środkach trwałych oraz budynki i budowle wybudowane na cudzym gruncie. →
Przekształcenie nievatowca w płatnika VAT
Rozpoczynając działalność przedsiębiorca nie musi od razu rejestrować się jako płatnik podatku VAT. Obowiązek rejestracji VAT nastąpi, gdy wartość sprzedaży jego firmy w 2017 roku przekroczy kwotę 200.000 zł. →



Ułatwienia dla e‑commerce

Obsługa zamówień e-commerce
Obsługuj zamówienia z IFIRMA z marketplace i sklepów internetowych takich jak Allegro, Shoper, PrestaShop itp. Obsługuj, pakuj i wysyłaj zamówienia w jednym wygodnym ekosystemie

Fakturowanie i księgowość
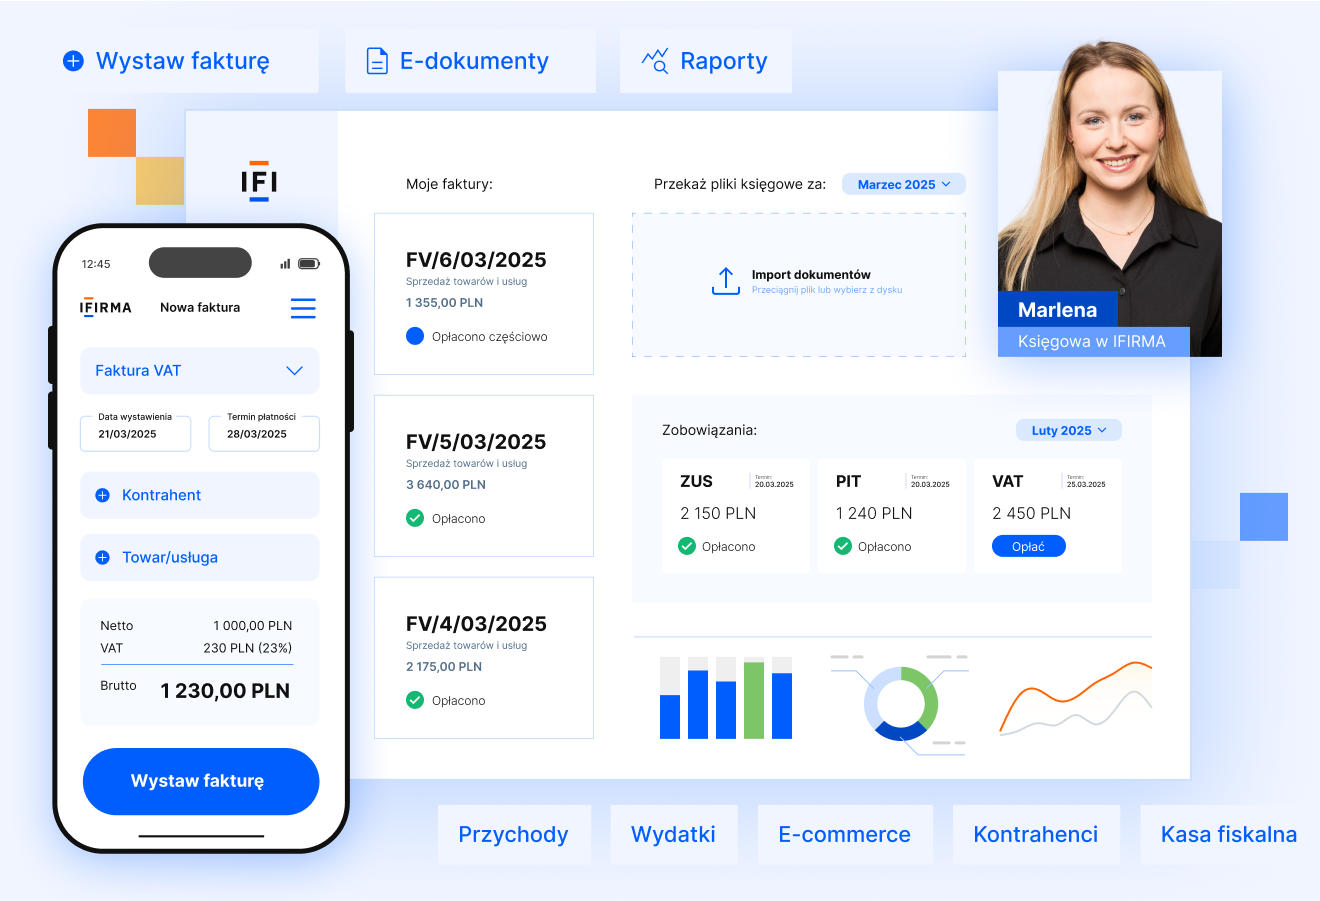
W IFIRMA wraz z obsługą zamówień e-commerce możesz wygodnie wystawiać faktury do zamówień, generować paragony, a także zlecić nam obsługę księgową Twojego sklepu internetowego

Ekosystem integracji
Dzięki integracji z bazą GUS ułatwiamy też wystawianie faktur – wystarczy, że wpiszesz NIP kontrahenta, a reszta danych uzupełni się automatycznie.