


Zasiłek chorobowy dla przedsiębiorcy – ważne informacje
W podatkowej książce przychodów i rozchodów (KPiR), w kolumnach o numerach od 7 do 9, wykazuje się wyłącznie przychody związane z działalnością gospodarczą. Kolumna 7 przeznaczona jest przede wszystkim do wpisywania przychodów ze sprzedaży wyrobów, towarów handlowych i sprzedaży usług. Kolumna 8 jest przeznaczona do wpisywania pozostałych przychodów, np. przychodów z odpłatnego zbycia składników majątku, otrzymanych kar umownych, wynagrodzenia płatnika. W kolumnie 9 wpisujemy podsumowanie przychodów z obu wcześniejszych kolumn.
Zasiłki chorobowe, wypłacane przedsiębiorcom przez ZUS nie są wykazywane jako przychód w KPiR
Wypłacone zasiłki chorobowe na gruncie ustawy o podatku dochodowym od osób fizycznych należą do tzw. innych dochodów, co oznacza, że nie są to przychody związane z działalnością gospodarczą.
Jak wiadomo, przedsiębiorca podlega dobrowolnemu ubezpieczeniu chorobowemu i dopiero po upływie 90 dni nieprzerwanego ubezpieczenia nabywa prawo do zasiłku chorobowego, czyli płatnego zwolnienia lekarskiego. Bardzo ważnym jest, aby składka chorobowa było opłacana terminowo i nieprzerwanie, bowiem tylko wówczas ZUS wypłaci zasiłek. Dodatkowo pewnym udogodnieniem dla przedsiębiorców jest to, że ZUS pełni tu rolę płatnika podatku dochodowego od osób fizycznych, tj. pobiera i odprowadza zaliczkę na podatek dochodowy z tytułu wypłacanych zasiłków.
Wypłacone przez ZUS zasiłki chorobowe przedsiębiorca rozlicza w rocznym zeznaniu podatkowym, w pozycji „inne źródła”, na podstawie otrzymanej z ZUS deklaracji PIT-11A.
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Kwota wolna od podatku w Polsce wynosi dziś 30 000 zł, jednak w debacie publicznej coraz częściej pojawia się zapowiedź podniesienia jej do 60 000 zł. Czy taka zmiana jest realna w najbliższym czasie? Sprawdzamy, co faktycznie wynika z obowiązujących przepisów, jakie są plany rządu i dlaczego na razie nie zapadły konkretne decyzje.
Senat zakończył kolejny etap prac nad reformą Państwowej Inspekcji Pracy. Nowelizacja ustawy została przyjęta bez poprawek, co oznacza przyspieszenie dalszego procesu legislacyjnego. Jeśli przepisy wejdą w życie, inspektorzy pracy zyskają nowe narzędzia – w tym możliwość przekształcania pozornych umów cywilnoprawnych i kontraktów B2B w umowy o pracę w drodze decyzji administracyjnej.
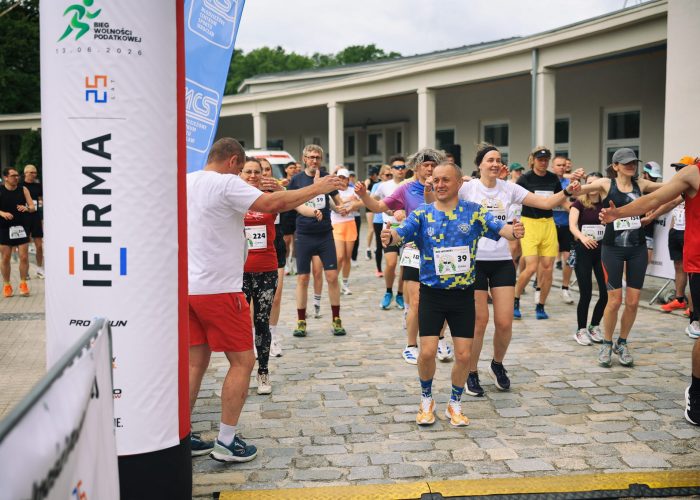
13 czerwca setki biegaczy wyruszyło z pergoli Stadionu Olimpijskiego we Wrocławiu, żeby aktywnie uczcić Dzień Wolności Podatkowej. Dołączyły do nich setki uczestników z całej Polski. Bieg Wolności Podatkowej już za nami. Wspólnie starcie we Wrocławiu zameldowało się ponad 200 uczestników, którzy zmierzyli się na dystansach 5 i 10 km. Ponadto wirtualnie w wydarzeniu wzięło udział setki biegaczy z całej Polski. Warszawa, Kraków, Poznań, Szczecin i wiele więcej miejsc w całej Polsce świętowało wolność podatkową poprzez aktywność biegową!
Numer KSeF w przelewie bankowym to temat, który budzi coraz więcej pytań w miarę zbliżania się kluczowych terminów wdrożenia KSeF. Choć większość przedsiębiorców koncentruje się na samym procesie wystawiania e-faktur, nowe regulacje niosą za sobą rewolucję w sposobie realizacji codziennych płatności B2B.
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo