Faktura uproszczona – czym jest i do jakiej kwoty można ją wystawić?
Faktura uproszczona to dokument sprzedaży, który pozwala udokumentować transakcję bez konieczności podawania wszystkich danych wymaganych na standardowej fakturze VAT. Można ją wystawić, gdy kwota należności ogółem nie przekracza 450 zł brutto albo 100 euro, pod warunkiem spełnienia wymogów określonych w przepisach.
W artykule wyjaśniamy, czym jest faktura uproszczona, jakie dane powinna zawierać i w jakich sytuacjach można ją wystawić. Omawiamy również, do jakiej kwoty można wystawić fakturę uproszczoną oraz kiedy paragon fiskalny z NIP nabywcy może pełnić jej funkcję.
Faktura uproszczona to dokument VAT, który można wystawić, gdy kwota należności ogółem nie przekracza 450 zł brutto albo 100 euro, pod warunkiem spełnienia wymogów ustawowych.
Zawiera mniej danych niż standardowa faktura, ale musi umożliwiać prawidłowe ustalenie kwoty podatku VAT.
Paragon fiskalny z NIP nabywcy może pełnić funkcję faktury uproszczonej, jeśli wartość transakcji mieści się w ustawowym limicie i dokument spełnia pozostałe wymagania.
Faktura uproszczona może ułatwić dokumentowanie drobnych zakupów firmowych, ponieważ w określonych przypadkach nie trzeba wystawiać dodatkowej faktury.
Do końca 2026 r. paragony z NIP mogą być uznawane za faktury uproszczone na dotychczasowych zasadach. Od 1 stycznia 2027 r. zmienią się reguły ich stosowania, co wymaga od przedsiębiorców dostosowania procedur dokumentowania sprzedaży i zakupów.
Czym jest faktura uproszczona?
Zgodnie z przepisem art. 106e ust. 5 pkt 3 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług faktura uproszczona może zostać wystawiona, jeżeli kwota należności ogółem nie przekracza 450 zł albo 100 euro. Jest to szczególny rodzaj faktury VAT, który charakteryzuje się ograniczonym zakresem wymaganych danych w porównaniu ze standardową fakturą.
Zatem uproszczona faktura a to szczególny rodzaj faktury VAT, który można wystawić, gdy kwota należności ogółem nie przekracza 450 zł albo 100 euro. W takim przypadku dokument może zawierać mniej danych niż standardowa faktura, pod warunkiem że spełnia wymagania określone w ustawie o podatku od towarów i usług.
Jakie elementy powinna zawierać faktura uproszczona?
Faktura uproszczona powinna zawierać dane wymagane przepisami ustawy o VAT, w szczególności:
datę wystawienia faktury;
kolejny numer faktury, który pozwala ją zidentyfikować;
numer identyfikacyjny sprzedawcy, za pomocą którego jest on zidentyfikowany na potrzeby podatku;
numer identyfikacyjny nabywcy, za pomocą którego jest on zidentyfikowany na potrzeby podatku, jeżeli taki numer jest wymagany;
datę dokonania lub zakończenia dostawy towarów albo wykonania usługi lub datę otrzymania zapłaty, jeżeli została określona i różni się od daty wystawienia faktury;
dane pozwalające określić rodzaj dostarczonych towarów lub wykonanych usług;
kwotę należności ogółem.
Jakich elementów nie musi zawierać faktura uproszczona?
W przypadku faktury uproszczonej można pominąć niektóre informacje wymagane przy wystawianiu standardowej faktury VAT, w tym:
imię i nazwisko lub nazwę nabywcy oraz jego adres;
miarę i ilość dostarczonych towarów lub zakres wykonanych usług;
cenę jednostkową netto towaru lub usługi;
wartość sprzedaży netto;
stawki podatku VAT;
sumę wartości sprzedaży netto z podziałem na poszczególne stawki podatku oraz sprzedaż zwolnioną;
kwotę podatku z podziałem na poszczególne stawki VAT.
Możliwość pominięcia powyższych danych nie oznacza jednak, że faktura może nie zawierać informacji niezbędnych do prawidłowego rozliczenia podatku. Dokument musi umożliwiać określenie kwoty VAT dla poszczególnych stawek podatku.
Kiedy nie można wystawić faktury uproszczonej?
Faktury uproszczonej nie można stosować do dokumentowania transakcji wskazanych w art. 106e ust. 5 pkt 3 ustawy o VAT. Ograniczenie to dotyczy między innymi:
wewnątrzwspólnotowej dostawy towarów;
wewnątrzwspólnotowej sprzedaży towarów na odległość;
sprzedaży na odległość towarów importowanych;
dostawy towarów lub świadczenia usług na rzecz podatnika podatku od wartości dodanej, gdy miejscem opodatkowania jest inne państwo członkowskie Unii Europejskiej, a zobowiązanym do zapłaty podatku jest nabywca.
Faktury uproszczonej nie można również wystawić, jeżeli kwota należności ogółem przekracza 450 zł albo 100 euro. W takim przypadku należy zastosować zasady wystawiania standardowej faktury VAT.
Paragon fiskalny jako faktura uproszczona
Paragon fiskalny może pełnić funkcję faktury uproszczonej, jeżeli spełnia warunki określone w ustawie o podatku od towarów i usług. Zgodnie z art. 106e ust. 5 pkt 3 ustawy o VAT faktura może nie zawierać niektórych danych wymaganych dla zwykłej faktury, jeżeli kwota należności ogółem nie przekracza 450 zł albo 100 euro i dokument zawiera dane pozwalające określić kwotę podatku dla poszczególnych stawek.
W praktyce oznacza to, że paragon fiskalny zawierający NIP nabywcy i dokumentujący sprzedaż o wartości nieprzekraczającej 450 zł brutto może zostać uznany za fakturę uproszczoną, pod warunkiem że zawiera pozostałe wymagane dane. Taki dokument stanowi fakturę w rozumieniu przepisów o VAT, dlatego co do zasady nie wystawia się do niego kolejnej faktury dokumentującej tę samą sprzedaż.
Jakie dane powinien zawierać paragon fiskalny?
Paragon fiskalny musi zawierać elementy określone w przepisach regulujących stosowanie kas rejestrujących. Zgodnie z § 25 ust. 1 rozporządzenia Ministra Finansów w sprawie kas rejestrujących należą do nich w szczególności:
imię i nazwisko lub nazwę podatnika oraz adres punktu sprzedaży, a w przypadku sprzedaży prowadzonej w miejscach niestałych – adres siedziby lub miejsca zamieszkania podatnika;
numer identyfikacji podatkowej (NIP) podatnika;
kolejny numer wydruku;
datę oraz godzinę i minutę sprzedaży;
oznaczenie „PARAGON FISKALNY”;
nazwę towaru lub usługi pozwalającą na jednoznaczną identyfikację;
cenę jednostkową towaru lub usługi;
ilość i wartość sumaryczną sprzedaży danego towaru lub usługi wraz z oznaczeniem literowym przypisanej stawki podatku;
wartość opustów, obniżek lub narzutów, jeżeli występują;
wartość sprzedaży brutto oraz wysokość podatku według poszczególnych stawek, po uwzględnieniu opustów, obniżek lub narzutów;
wartość sprzedaży zwolnionej od podatku wraz z oznaczeniem literowym;
łączną wysokość podatku;
łączną wartość sprzedaży brutto;
oznaczenie waluty, w której rejestrowana jest sprzedaż, co najmniej przy łącznej wartości sprzedaży brutto;
kolejny numer paragonu fiskalnego;
numer kasy oraz oznaczenie kasjera – jeżeli jest wymagane w przypadku danej organizacji stanowisk kasowych;
logo fiskalne oraz numer unikatowy kasy rejestrującej.
Jeżeli paragon ma pełnić funkcję faktury uproszczonej, powinien ponadto zawierać NIP nabywcy. Numer ten należy podać przed zakończeniem sprzedaży i wydrukowaniem paragonu.
Faktura uproszczona a KSeF – co zmieni się od 2027 roku?
Krajowy System e-Faktur (KSeF) zmienia zasady wystawiania faktur, w tym dokumentowania zakupów o niewielkiej wartości. Do 31 grudnia 2026 r. paragony fiskalne z NIP nabywcy, których kwota należności ogółem nie przekracza 450 zł, mogą po spełnieniu warunków ustawowych nadal pełnić funkcję faktur uproszczonych i nie muszą być przesyłane do KSeF.
Z kolei od 1 stycznia 2027 r. paragon fiskalny z NIP nabywcy nie będzie już uznawany za fakturę uproszczoną na dotychczasowych zasadach. Jeżeli przedsiębiorca będzie potrzebował faktury dokumentującej zakup, konieczne będzie wystawienie jej zgodnie z przepisami obowiązującymi od tej daty, z uwzględnieniem zasad korzystania z KSeF i przewidzianych wyjątków. Oznacza to, że przedsiębiorcy powinni uwzględnić nadchodzące zmiany przy dokumentowaniu zakupów firmowych i dostosować swoje procedury do nowych zasad.
Należy przy tym pamiętać, że zmiana dotycząca paragonów z NIP nie oznacza, że każda sprzedaż detaliczna będzie wymagała wystawienia faktury w KSeF. Sprzedaż na rzecz konsumentów podlega odrębnym zasadom, a obowiązek wystawienia faktury i sposób jej przekazania zależą od rodzaju transakcji oraz aktualnych przepisów.
Do jakiej kwoty można wystawić fakturę uproszczoną?
Fakturę uproszczoną można wystawić, gdy należność ogółem nie przekracza 450 zł brutto lub 100 euro, o ile spełnione są pozostałe warunki określone w ustawie o VAT.
Czy paragon z NIP może być fakturą uproszczoną?
Paragon fiskalny zawierający NIP nabywcy i spełniający wymagania ustawowe może pełnić funkcję faktury uproszczonej, jeżeli wartość transakcji nie przekracza ustawowego limitu. Zasady dotyczące takich paragonów zmienią się od 1 stycznia 2027 r.
Autorka tekstów prawnych na ifirma.pl. Prawnik posiadająca wieloletnie doświadczenie w doradztwie prawnym oraz podatkowym. Na co dzień swoją wiedzę i doświadczenie poszerza dzięki pracy jako specjalista do spraw prawnych, a czas wolny poświęca na podnoszenie kwalifikacji w zakresie aspektów prawnych w e-commerce i social mediach oraz szeroko pojętym prawie autorskim.
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Składki ZUS można już opłacać bezpośrednio z poziomu aplikacji mZUS dla Płatnika przez telefon. Zakład Ubezpieczeń Społecznych uruchomił nową funkcję, która pozwala przedsiębiorcom i ich pełnomocnikom nie tylko sprawdzić swoje rozliczenia, ale również szybko zlecić przelew do ZUS. Ponieważ aplikacja działa na urządzeniach mobilnych, przelew można zlecić również z telefonu.
Zakaz konkurencji po ustaniu stosunku pracy ma chronić pracodawcę przed sytuacją, w której były pracownik wykorzystuje wiedzę i doświadczenie zdobyte w firmie, aby rozpocząć działalność konkurencyjną. Problem może być jednak szerszy – były pracownik może próbować przejąć klientów, wykorzystać bazę kontaktów albo przekazać konkurencji informacje dotyczące przedsiębiorstwa.
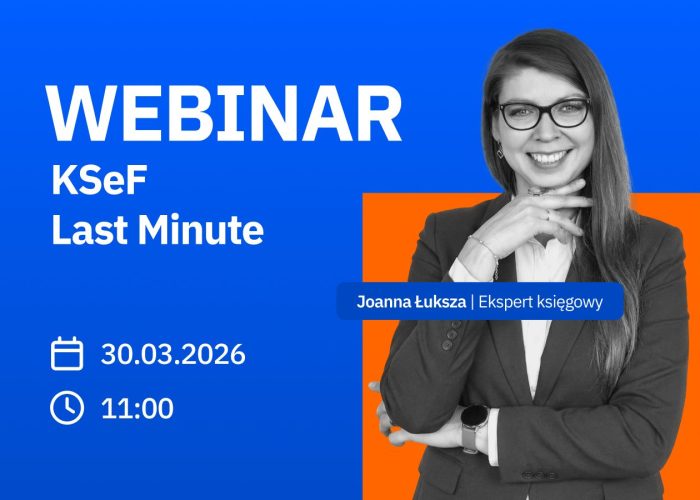
KSeF wchodzi w życie i nie zostawia miejsca na „ogarnięcie tego później”. Jeśli jeszcze nie masz pewności, jak działa system i co zmieni w Twojej firmie – ten webinar to naprawdę ostatni dzwonek. Zapisz się już dziś!
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo
 Adrianna Glapiak




 Elektroniczne płatności w aplikacji mZUS – składki ZUS zapłacisz w telefonie!
 Dorota Łesak
 Naruszenie zakazu konkurencji przez byłego pracownika – jakie prawa ma pracodawca?
 KSeF last minute z IFIRMA – nie może Cię tam zabraknąć!
 Zespół IFIRMA
 Jak rozliczyć sprzedaż przez internet?
 Oliwia Józefowiak