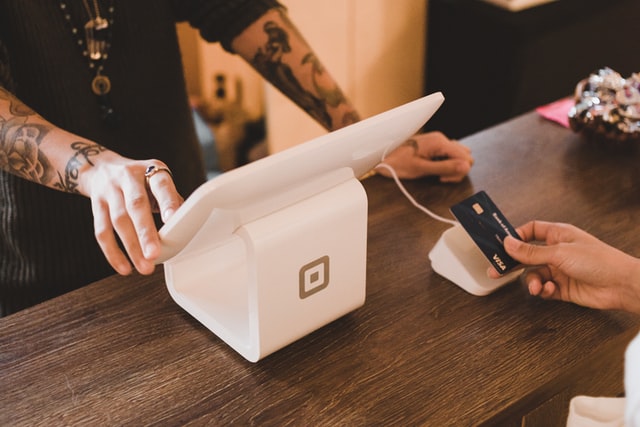
Temat kas fiskalnych w firmie przewija się w bardzo wielu naszych publikacjach. Ciągle jednak pojawiają się dylematy, w jaki sposób należy postąpić w określonych indywidualnych przypadkach. W dzisiejszej publikacji napiszemy, czy możliwa jest rezygnacja z kasy fiskalnej w sytuacji, gdy ją już posiadamy.
Obowiązek posiadania kasy fiskalnej
Przepisy w sposób dość precyzyjny opisują kiedy przedsiębiorca ma obowiązek posiadania kasy fiskalnej. Bardzo ogólnie ujmując temat, jeżeli prowadzimy sprzedaż na rzecz osób fizycznych nieprowadzących działalności gospodarczej i rolników ryczałtowych, to mamy obowiązek zainstalowania kasy, ale oczywiście od tej zasady jest szereg wyjątków.
W dzisiejszych rozważaniach będzie nas interesowało, czy jeżeli już posiadamy kasę fiskalną możemy z niej zrezygnować.
Rezygnacja z kasy fiskalnej – czy jest możliwa?
Wielu przedsiębiorców weszło w posiadanie kas fiskalnych w okresach wcześniejszych. W tak zwanym międzyczasie wiele się mogło zmienić w prowadzonej przez nich działalności gospodarczej. W takim przypadku rodzi się pytanie, czy jeżeli przedsiębiorca spełnia warunki do skorzystania ze zwolnienia z ewidencji na kasie fiskalnej może zrezygnować z posiadanej kasy? Z takim zapytaniem zwrócił się do Dyrektora KIS przedsiębiorca. W interpretacji z dnia 30 marca 2022 roku nr 0111-KDIB3-2.4012.80.2022.1.MN zadał pytanie, czy jeżeli prowadzi sprzedaż wyłącznie zwolnioną z ewidencji ma prawo zrezygnować z posiadania kasy fiskalnej. W przedstawionym stanie faktycznym wnioskodawca wykonuje usługi na zasadach opisanych w poz. 37 załącznika do Rozporządzenia w sprawie zwolnienia z ewidencjonowania na kasie. Zapłaty za usługę otrzymuje za pośrednictwem poczty, banku na swój rachunek bankowy, a z ewidencji i dowodów wynika czego dotyczy dana płatność. Dyrektor KIS potwierdził, że o ile przedsiębiorca spełnia warunki z Rozporządzenia, to ma prawo zrezygnować z posiadania kasy fiskalnej.
Jak widać sam fakt posiadania kasy fiskalnej nie pozbawia przedsiębiorcy prawa do powrotu do zwolnienia z ewidencjonowania na kasie.
Księgowa, specjalista do spraw rozliczeń podatkowych z wieloletnim doświadczeniem pracy w organach podatkowych. Przez kilka lat prowadziła własne biuro rachunkowe. Praca w sektorze prywatnym pozwoliła na zmianę perspektywy postrzegania obowiązujących przepisów podatkowych. Zdobyte doświadczenia pozwalają na łączenie wiedzy teoretycznej z wieloletnią praktyką w zawodzie.
Chętnie dzieli się posiadaną wiedzą z innymi, stara się ją przekazywać w dostępnej dla każdego formie. Z pasja poświęca się pisaniu artykułów o tematyce podatkowej. Częste zmiany przepisów wymagają otwartej głowy, kreatywności i dużej elastyczności, co jest dodatkowym atutem tej pracy, nie ma miejsca na nudę. Większość jej publikacji dotyczy rozliczeń z zakresu podatku dochodowego i podatku VAT, ale nie unika wyzwań z obszarów o innej tematyce.
Dodatkowo jest wykładowcą i szkoleniowcem z zakresu zagadnień o tematyce podatkowej. Ciągle podnosi swoje kwalifikacje, śledzi na bieżąco zmieniające się przepisy podatkowe, żeby przekazywać zawsze aktualne i sprawdzone informacje.
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Programiści często wybierają ryczałt jako formę opodatkowania – co prawda nie można tu rozliczać kosztów, ale występuje stosunkowo niska stawka podatku. To, że programista może skorzystać z 12% stawki ryczałtu, nie wzbudza większych wątpliwości, jednak pojawia się pytanie, do jakich usług w IT można zastosować 8,5% stawkę ryczałtu.
Wdrożenie KSeF w spółce kapitałowej to nie tylko zmiana narzędzia do fakturowania, ale kompleksowa zmiana organizacyjna. Obejmuje ona m.in. uzyskanie dostępu do systemu, zarządzanie uprawnieniami, integrację z systemami księgowymi oraz uporządkowanie obiegu dokumentów w firmie. Brak przygotowania może prowadzić do poważnych konsekwencji począwszy od problemów z wystawianiem faktur, przez opóźnienia w rozliczeniach, aż po zakłócenia w płynności finansowej spółki.
Nowości/ulepszenia: data zmiana 04.08.2026 Wiele korekt dla fv z ceną w walucie obcej Możliwość pobrania potwierdzenia transakcji dla faktur Eksport danych z widoków faktur KSeF do xls / pdf Wyszukiwanie faktur KSeF po kontrahencie Nr ksef na liście wydatków KSeF – wysyłanie faktur mailem jako offline lub czekanie na nadanie nr KSeF KSeF – dodatkowy […]
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo