Choć przepisy nie regulują wprost egzekucji z kryptowalut, to jednak jest taka możliwość. Jedynie nie ma dokładnych regulacji ustawowych (być może pojawią się w przyszłości, ponieważ — jak wiemy — prawo jest reakcją na rzeczywistość).
Aktualnie zastosowanie tu mogą mieć przepisy działu III Kodeksu postępowania cywilnego o egzekucji komorniczej. Stanowią one w art. 801 1, § 1, że „dłużnik składa komornikowi, na piśmie lub ustnie do protokołu, wykaz majątku wraz z oświadczeniem o jego prawdziwości i zupełności pod rygorem odpowiedzialności karnej za złożenie fałszywego oświadczenia. Wzywając dłużnika do złożenia wykazu majątku, komornik uprzedza go o odpowiedzialności karnej za złożenie fałszywego oświadczenia oraz poucza, że w razie niezłożenia wykazu majątku wierzyciel może zlecić komornikowi poszukiwanie majątku dłużnika.
§ 2 Jeżeli dłużnik bez usprawiedliwionej przyczyny nie złoży wykazu majątku wraz z oświadczeniem o jego prawdziwości i zupełności albo nie udzieli odpowiedzi na zadane mu pytanie, komornik może ukarać go grzywną.”
Kryptowalutę traktuje się (dla celów postępowania egzekucyjnego) jako prawo majątkowe, stąd może ona podlegać wykazaniu w oświadczeniu majątkowym. Jeśli nie zostanie w nim ujawniona, wierzyciel może zlecić komornikowi poszukiwanie majątku dłużnika. Oczywiście, wierzyciel powinien mieć wiedzę o posiadaniu kryptowalut przez dłużnika.
Co ciekawe, komornik może zawiadomić daną giełdę kryptowalut o zajęciu komorniczym. Zajęta kryptowaluta może zostać przelana na rachunek wskazany przez wierzyciela — gdy komornik takiego rachunku nie posiada.
Na świecie, jak i w Polsce zdarzyły się już przypadki “przejęcia” kryptowalut przez firmy windykacyjne.
Zalegasz z podatkami – urząd skarbowy także może zająć bitcoina
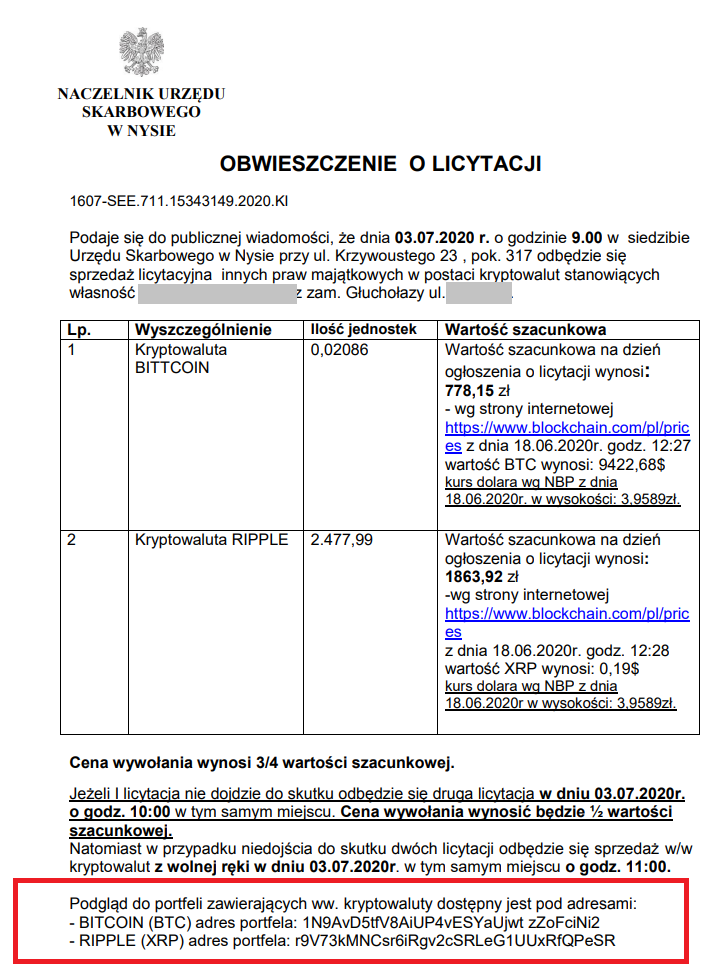
Za sensacyjną można uznać sprzedaż (uzyskanych od dłużników podatkowych) kryptowalut w drodze licytacji w urzędach skarbowych.
Urząd Skarbowy w Opolu w roku 2020 wystosował obwieszczenie o licytacji BITCOINA oraz RIPPLE. Czytamy w obwieszczeniu, że „przeniesienie praw własności ww. kryptowalut odbędzie się poprzez:
a) wydanie przez Organ Egzekucyjny — Naczelnika Urzędu Skarbowego w Nysie, kluczy prywatnych (w formie kodu na nośniku papierowym), zabezpieczonych w kopertach przekazanych przez organy ściągania lub
b) transfer (przeniesienie) kryptowalut z portfeli organów ścigania na portfele nabywcy.
Powyższa czynność zostanie potwierdzona poprzez podpisanie umowy kupna-sprzedaży kryptowalut.”.
Kolejny przypadek licytacji zajętego bitcoina to Urząd Skarbowy w Białymstoku. Licytacja odbyła się 22.02.2022. Tym razem wartość licytowanego bitcoina została wyceniona na 72 935,17 zł, a cena wywoławcza, to 54 701,38 zł. Ostatecznie bitcoin został sprzedany za 83 000 zł.
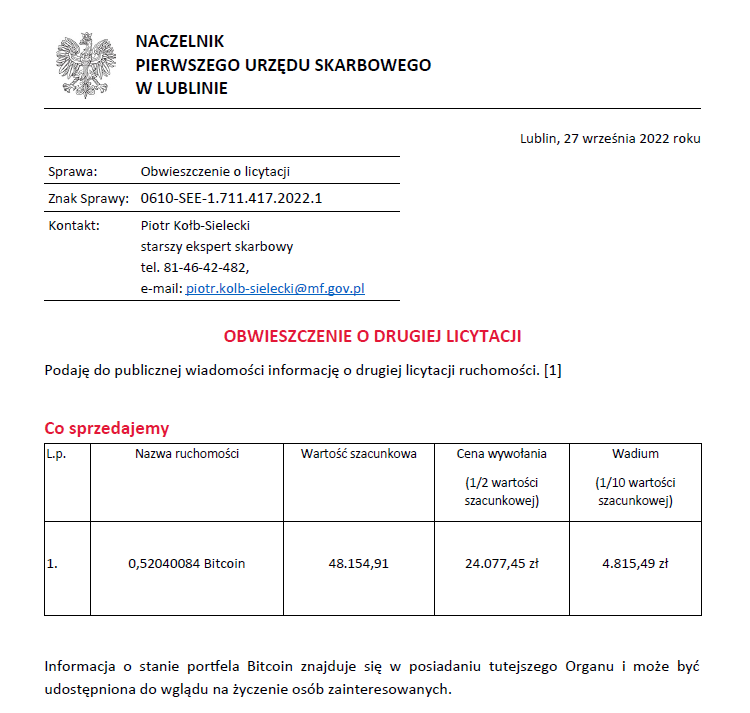
Także i Lubelski Urząd Skarbowy zdecydował się na sprzedaż pozyskanego bitcoina od dłużnika podatkowego. Licytacja odbyła się 26.10.2022 r. i jak wskazuje obwieszczenie, transfer nabytej w drodze licytacji kryptowaluty nastąpi na wskazany przez nabywcę portfel kryptowalutowy bądź portfel sprzętowy w obecności prokuratora i biegłego po dokonaniu zapłaty całości ceny wylicytowanej ruchomości.
Jak widzimy, egzekucja kryptowaluty jest możliwa. Może zostać wykonana przez komornika, choć jest to trudniejszy proces i może wymagać więcej wysiłku, niż standardowa egzekucja z majątku.
A jeśli zalegamy z podatkami, to i urzędy skarbowe mogą posłużyć się naszymi kryptowalutami w celu zaspokojenia swoich roszczeń.
FAQ - najczęściej zadawane pytania
Czy możliwa jest egzekucja z kryptowaluty?
Choć przepisy nie regulują wprost egzekucji z kryptowalut, to jednak jest taka możliwość.
Księgowa i autorka tekstów. Jako księgowa w ifirma.pl każdego dnia zapewnia fachowe wsparcie swoim klientom – małym firmom usługowym i handlowym. Pomiędzy codziennymi obowiązkami dzieli się na blogu ifirma.pl swoim wieloletnim doświadczeniem i wiedzą dotyczącą tematów księgowo-podatkowych.
A co jeśli mam już ogłoszoną upadłość konsumencką?
Dodaj komentarz
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Wdrożenie obowiązkowego KSeF wprowadza nową jakość w obsłudze faktur i wpływa bezpośrednio na mechanizm podzielonej płatności a KSeF – już nie liczy się moment, w którym otrzymywana jest faktura, tylko liczy się moment, w którym faktura trafia do systemu!
Rozpoczęcie własnej działalności gospodarczej wielu osobom kojarzy się z koniecznością posiadania znacznego kapitału na start: wynajmu biura, zakupu sprzętu czy zatrudnienia pracowników. Jednak rzeczywistość 2026 roku pokazuje, że to już przeszłość.
Faktury zbiorcze w KSeF od 1 stycznia 2026 r. nadal będą dopuszczalne. Obowiązkowy KSeF nie eliminuje możliwości wystawiania jednej faktury obejmującej kilka transakcji dla tego samego nabywcy. Zmienia się jednak sposób ich dokumentowania, bowiem każda sprzedaż musi zostać wykazana jako odrębna pozycja w strukturze e-Faktury, z własną datą wykonania oraz, w przypadku walut obcych, właściwym kursem przeliczeniowym.
Rok 2025 przyniesie niespodziewanie nową ulgę podatkową – przedsiębiorcy, którzy zatrudnią na etacie żołnierza OT lub AR, będą mogli odliczyć od dochodu odpowiednie kwoty. Sprawdź, jakie są warunki korzystania z nowej ulgi oraz ile można odliczyć!
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo
A co jeśli mam już ogłoszoną upadłość konsumencką?