Osoby, które prowadzą firmę zarejestrowaną w CEIDG mogą bezterminowo zawiesić działalność. Po zmianie zasad naliczania składki zdrowotnej w Polskim Ładzie przedsiębiorcy zastanawiają się, czy będą mieli obowiązek zapłacić składkę zdrowotną w sytuacji sprzedaży środka trwałego w trakcie zawieszenia działalności. Na tę wątpliwość będziemy szukali odpowiedzi w dzisiejszej publikacji.
Rozliczenia z ZUS w okresie zawieszenia działalności gospodarczej
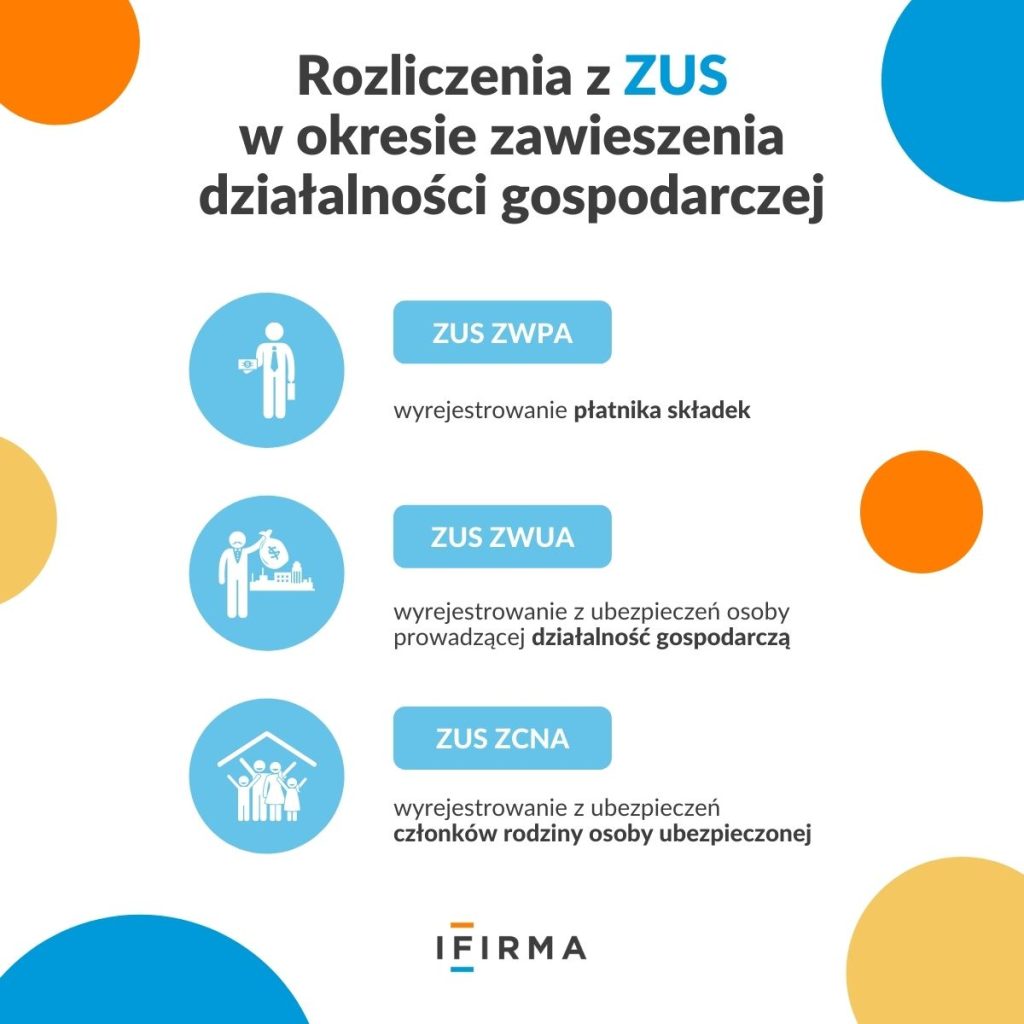
Przedsiębiorca, który decyduje się zawiesić działalność gospodarczą musi ten fakt oficjalnie zgłosić w CEIDG. Na tej podstawie z automatu zostaną sporządzone dokumenty w ZUS na odpowiednich formularzach:
ZUS ZWPA – wyrejestrowanie płatnika składek,
ZUS ZWUA – wyrejestrowanie z ubezpieczeń osoby prowadzącej działalność gospodarczą,
ZUS ZCNA – wyrejestrowanie z ubezpieczeń członków rodziny osoby ubezpieczonej.
W okresie zawieszenia działalności gospodarczej przedsiębiorca nie ma obowiązku składania deklaracji do ZUS i dokonywania płatności składek na ubezpieczenia społeczne i ubezpieczenie zdrowotne.
Jakich czynności może dokonać przedsiębiorca w okresie zawieszenia?
W okresie zawieszenia działalności gospodarczej nie można na pewno podejmować czynności, które pozwolą na osiąganie bieżących przychodów. Jest jednak szereg czynności, które można wykonywać a należy do nich m.in. sprzedaż środka trwałego i wyposażenia firmy. W takim przypadku należy pamiętać, żeby obliczyć i odprowadzić podatek dochodowy od takiej sprzedaży. W tym miejscu rodzi się pytanie, czy od 1 stycznia 2022 roku sprzedaż środka trwałego w okresie zawieszenia firmy znajdzie się również w podstawie do naliczania składki zdrowotnej.
Sprzedaż środka trwałego w trakcie zawieszenia a składka zdrowotna przedsiębiorcy
Zgodnie z przepisami ustawy o świadczeniach opieki zdrowotnej do obliczania przychodów i kosztów przy naliczaniu składki zdrowotnej nie uwzględnia się tych osiągniętych w okresie zawieszenia działalności gospodarczej. Na pytanie, czy taka sprzedaż będzie uwzględniana przy rocznym ustalaniu składki zdrowotnej na stronie ZUS zamieszczono odpowiedź:
Przedsiębiorca, który dokona sprzedaży środka trwałego w okresie zawieszenia działalności gospodarczej nie będzie miał obowiązku naliczania i opłacania składki zdrowotnej od tej sprzedaży.
Księgowa, specjalista do spraw rozliczeń podatkowych z wieloletnim doświadczeniem pracy w organach podatkowych. Przez kilka lat prowadziła własne biuro rachunkowe. Praca w sektorze prywatnym pozwoliła na zmianę perspektywy postrzegania obowiązujących przepisów podatkowych. Zdobyte doświadczenia pozwalają na łączenie wiedzy teoretycznej z wieloletnią praktyką w zawodzie.
Chętnie dzieli się posiadaną wiedzą z innymi, stara się ją przekazywać w dostępnej dla każdego formie. Z pasja poświęca się pisaniu artykułów o tematyce podatkowej. Częste zmiany przepisów wymagają otwartej głowy, kreatywności i dużej elastyczności, co jest dodatkowym atutem tej pracy, nie ma miejsca na nudę. Większość jej publikacji dotyczy rozliczeń z zakresu podatku dochodowego i podatku VAT, ale nie unika wyzwań z obszarów o innej tematyce.
Dodatkowo jest wykładowcą i szkoleniowcem z zakresu zagadnień o tematyce podatkowej. Ciągle podnosi swoje kwalifikacje, śledzi na bieżąco zmieniające się przepisy podatkowe, żeby przekazywać zawsze aktualne i sprawdzone informacje.
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Od 1 lipca 2026 r. przedsiębiorcy działający w sektorze e-commerce muszą uwzględniać istotne zmiany w zakresie importu towarów spoza Unii Europejskiej. Nowe regulacje celne dotyczą przede wszystkim przesyłek o niewielkiej wartości, w tym towarów sprowadzanych z Chin, i mogą wpłynąć zarówno na koszty prowadzenia działalności, jak i na sposób organizacji sprzedaży transgranicznej.
Podatek Belki to 19% od zysków z inwestycji i oszczędności. Choć nie będzie jego likwidacji, rząd zapowiada nowe rozwiązanie – Osobiste Konto Inwestycyjne (OKI), które ma pozwolić na inwestowanie do 100 tys. zł bez podatku. Sprawdź założenia dla nowego produktu inwestycyjnego.
Coraz częściej w sieci spotykamy treści generowane przez AI – od artykułów i postów w social media, po opisy produktów czy krótkie filmy. Zjawisko to jest tak powszechne, że coraz trudniej odróżnić treści stworzone przez człowieka od tych wygenerowanych przez sztuczną inteligencję. W związku z tym pojawia się pytanie: czy trzeba oznaczać treści wygenerowane przez AI? Jak oznaczać treści generowane przez sztuczną inteligencję, aby spełnić wymogi prawne i etyczne?
Początek roku to czas, w którym wielu przedsiębiorców z nową motywacją porządkuje finanse, w tym także nieopłacone faktury. Wtedy naturalnie pojawia się pytanie – czy można dochodzić odsetek za opóźnioną płatność, a jeśli tak, to na jakich zasadach?
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo