Zaliczka na kasie jako przychód – nowe terminy zgłoszeń do US
Projekt ustawy o zmianie niektórych ustaw w celu wprowadzenia uproszczeń dla przedsiębiorców w prawie podatkowym i gospodarczym wprowadza szereg zmian, min. w podatku dochodowym od osób fizycznych. →
Harmonogram zmian przepisów
Z początkiem 2018 r. w przepisach pojawiło się sporo zmian. Część zmian planowanych na początek nowego roku została odsunięta w czasie a co do części nie został jeszcze określony ich zakres i data wprowadzenia. Zestawienie zawiera listę zmian najistotniejszych w punktu widzenia małych przedsiębiorców. Na końcu znajdują się również informacje o zmianach planowanych. →
Remanent na koniec roku 2017
Podatnicy są obowiązani do sporządzenia i wpisania do książki przychodów i rozchodów spisu z natury (remanentu końcowego) towarów handlowych, materiałów podstawowych i pomocniczych, półwyrobów, produkcji w toku, wyrobów gotowych, braków i odpadów na koniec każdego roku podatkowego. →Zmiany w 2018 roku dotyczące praw autorskich
W 2018 roku zmienia się wartość limitu 50% kosztów uzyskania przychodów twórców. Ponadto zmianie ulega lista podatników uprawnionych do skorzystania z podwyższonych kosztów. Sprawdź kogo dotyczyć będą zmiany. →Obowiązki podatnika na koniec roku podatkowego 2017 (ryczałt)
Przedstawiamy wszystkie obowiązki związane z końcem roku, jakie ma podatnik rozliczający się na zasadzie ryczałtu. →
Obowiązki podatnika na koniec roku podatkowego 2017 (KPiR)
Spis z natury, zwany także remanentem, to dokument, którego obowiązek sporządzenia spoczywa na podatnikach prowadzących KPiR. →
Materiał podstawowy/Towar handlowy w drodze
Czasami zdarza się sytuacja, kiedy faktura za zakupione towary handlowe lub materiały podstawowe dociera szybciej niż ich faktyczna dostawa. W takim przypadku mamy do czynienia z tzw. materiałem podstawowym/towarem handlowym w drodze. W jaki sposób należy ująć taką sytuację w księdze przychodów i rozchodów? →
Księgowanie dostawy towarów i materiałów przed fakturą
Jak zaksięgować dostawę towarów lub materiałów handlowych, gdy faktura jeszcze nie dotarła? Odpowiedź znajdziesz w naszym tekście, poświęconym tzw. fakturze w drodze. →
Transakcje między firmami małżonków
Nic nie stoi na przeszkodzie, by mąż i żona prowadzili dwie odrębne działalności gospodarcze (stanowią one wówczas dwa odrębne podmioty gospodarcze). Czy może jednak dochodzić między nimi do transakcji kupna-sprzedaży? W jaki sposób należałoby rozliczyć taką operację gospodarczą? Czy towary lub usługi zakupione od małżonka mogą stanowić koszt uzyskania przychodu? →




Ułatwienia dla e‑commerce

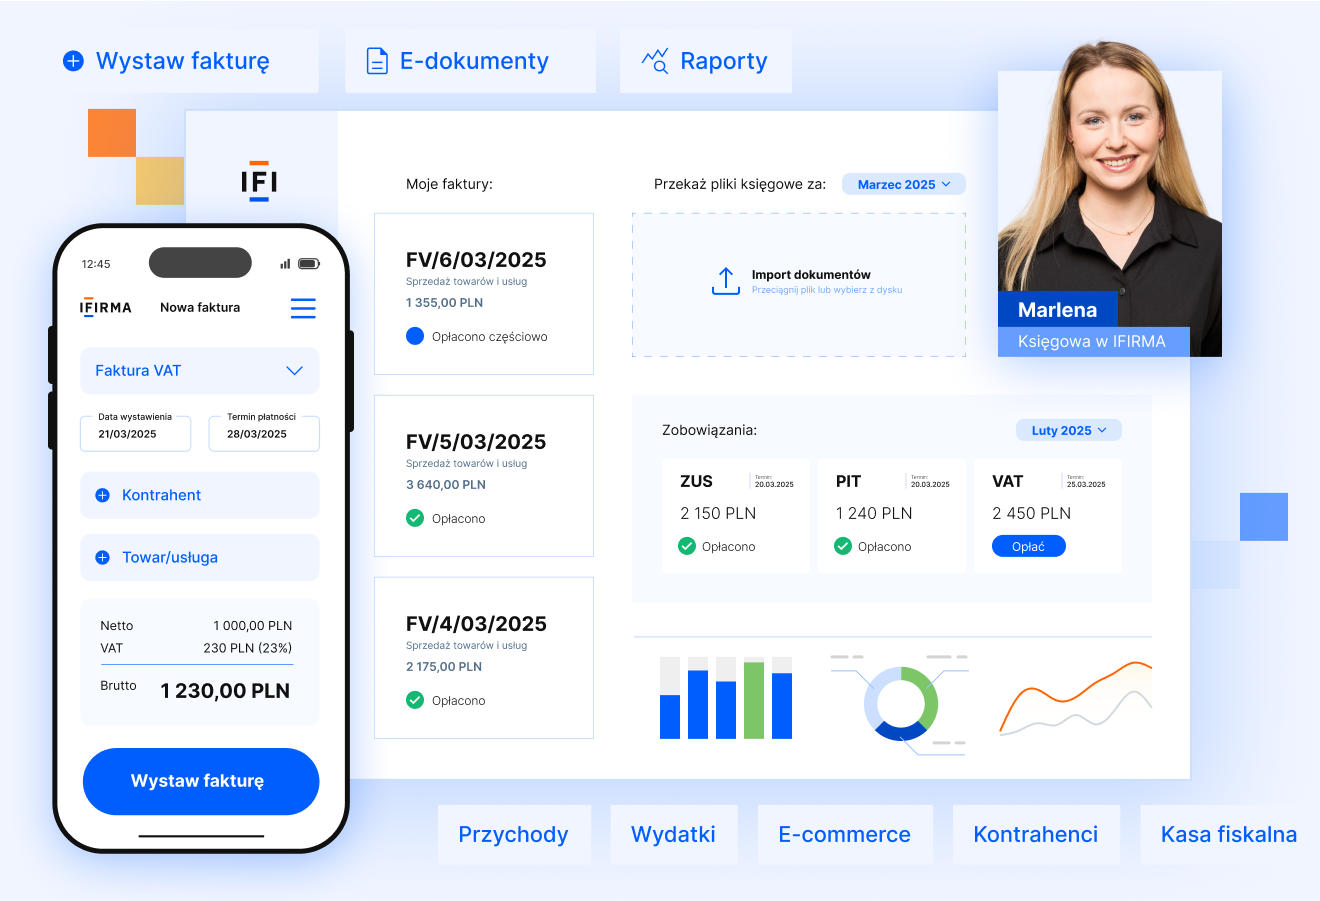
Obsługa zamówień e-commerce
Obsługuj zamówienia z IFIRMA z marketplace i sklepów internetowych takich jak Allegro, Shoper, PrestaShop itp. Obsługuj, pakuj i wysyłaj zamówienia w jednym wygodnym ekosystemie

Fakturowanie i księgowość
W IFIRMA wraz z obsługą zamówień e-commerce możesz wygodnie wystawiać faktury do zamówień, generować paragony, a także zlecić nam obsługę księgową Twojego sklepu internetowego

Ekosystem integracji
Dzięki integracji z bazą GUS ułatwiamy też wystawianie faktur – wystarczy, że wpiszesz NIP kontrahenta, a reszta danych uzupełni się automatycznie.