Audyt w firmie – czym jest, kiedy się go przeprowadza i na czym polega?
Zastanawiałeś się kiedyś czy Twoja firma działa prawidłowo i czy stosowane w niej procedury rzeczywiście chronią ją przed ryzykiem prawnym, podatkowym i finansowym? W końcu nieprawidłowości nie zawsze są widoczne na pierwszy rzut oka i ujawniają się dopiero wtedy, gdy pojawia się kontrola, spór, problem z kontrahentem albo konieczność podjęcia ważnej decyzji biznesowej.
Właśnie dlatego audyt w firmie może być ważnym elementem świadomego i bezpiecznego zarządzania przedsiębiorstwem. Pozwala przyjrzeć się działalności firmy z szerszej perspektywy, zidentyfikować potencjalne nieprawidłowości oraz wskazać obszary, które wymagają uporządkowania lub dodatkowego zabezpieczenia. Audyt może dotyczyć różnych aspektów działalności przedsiębiorstwa – od finansów i podatków, przez kwestie prawne i pracownicze, aż po organizację wewnętrzną czy bezpieczeństwo informacji. Co ważne, audyt nie zawsze jest obowiązkiem, bowiem e wielu przypadkach to przedsiębiorca decyduje o jego przeprowadzeniu, traktując go jako sposób na ograniczenie ryzyka i lepsze przygotowanie firmy na przyszłe wyzwania.
O tym, na czym polega audyt w firmie i kiedy firma musi przeprowadzić audyt przeczytasz z poniższego artykułu!
Audyt to uporządkowane badanie określonego obszaru działalności przedsiębiorstwa i może obejmować m.in. finanse, podatki, organizację, kwestie prawne, kadrowe czy bezpieczeństwo informacji.
Nie każda firma ma obowiązek przeprowadzania audytu – audyt może być przeprowadzony dobrowolnie, np. na zlecenie zarządu lub właściciela firmy, w celu wykrycia nieprawidłowości i ograniczenia ryzyka.
O tym, czy przeprowadzić dobrowolny audyt i jaki powinien mieć zakres, co do zasady decyduje przedsiębiorca, zarząd lub inny właściwy organ podmiotu.
Audyt kończy się zazwyczaj raportem, opinią, wskazaniem nieprawidłowości oraz rekomendacjami dotyczącymi dalszych działań.
Czym jest audyt?
Słownikowa definicja określa audyt jako „kontrolę przedsiębiorstwa pod względem finansowym i organizacyjnym, wycenę jego majątku oraz analizę perspektyw jego rozwoju, przeprowadzaną przez ekspertów”.
Zatem audyt jest systematycznym procesem badania określonego obszaru działalności przedsiębiorstwa, który nie ogranicza się przy tym wyłącznie do poszukiwania błędów. Jego celem może być również ocena, czy stosowane w firmie rozwiązania są skuteczne, prawidłowo funkcjonują i pozwalają odpowiednio zarządzać ryzykiem.
W zależności od zakresu audytu analizowane mogą być m.in.:
dokumenty i umowy,
księgi i dokumentacja finansowa,
rozliczenia podatkowe,
procedury wewnętrzne,
sposób organizacji pracy,
dokumentacja pracownicza,
procesy decyzyjne,
systemy kontroli wewnętrznej,
sposób zarządzania ryzykiem,
zgodność działalności z obowiązującymi przepisami.
Audyt może więc odpowiedzieć na pytanie nie tylko „czy firma popełnia błędy?”, ale również „czy firma ma odpowiednie mechanizmy, aby tym błędom zapobiegać?”.
WAŻNE – Audyt w firmie może mieć charakter kompleksowy i obejmować całokształt działalności przedsiębiorstwa, w tym wszystkie istotne z punktu widzenia prawnego, organizacyjnego i biznesowego obszary jego funkcjonowania. Zakres audytu jest każdorazowo dostosowywany do specyfiki przedsiębiorstwa oraz potrzeb klienta i może obejmować w szczególności analizę dokumentacji, zawieranych umów, procesów i procedur wewnętrznych, stosowanych praktyk, obowiązków regulacyjnych oraz potencjalnych ryzyk prawnych i organizacyjnych.
Jakie są rodzaje audytu w firmie?
Zakres audytu powinien być dostosowany do potrzeb przedsiębiorstwa, przykładowo można w praktyce spotkać się z następującymi audytami:
Audyt finansowy
audyt finansowy koncentruje się na sytuacji finansowej przedsiębiorstwa oraz prawidłowości prowadzonej rachunkowości i sporządzanej sprawozdawczości
warto jednak odróżnić dobrowolny audyt finansowy od obowiązkowego badania sprawozdania finansowego przez biegłego rewidenta, co jest szczegółowo uregulowane w ustawie o rachunkowości
Audyt podatkowy
audyt podatkowy służy weryfikacji prawidłowości rozliczeń podatkowych przedsiębiorstwa i może obejmować m.in. analizę rozliczeń VAT, CIT, PIT, podatku od nieruchomości czy innych obowiązków podatkowych
audyt ten występuje w dwóch zasadniczych formach:
audytu wstępnego – przed zawarciem umowy o współdziałanie
audytu monitorującego – w trakcie obowiązywania umowy o współdziałanie
celem audytu podatkowego jest w szczególności sprawdzenie prawidłowości wypełniania obowiązków podatkowych i skuteczności i adekwatności ram wewnętrznego nadzoru podatkowego
w literaturze przedmiotu wskazano, że Audyt wewnętrzny lub zewnętrzny pozwala na systematyczną ocenę zgodności działań firmy z obowiązującymi przepisami podatkowymi, praktyką organów, sądów oraz wewnętrznymi procedurami, co w efekcie minimalizuje ryzyko podatkowe i zwiększa skuteczność procedur należytej staranności podatkowej[por. Ł. Kempa, 11. Zasady audytu materialnego [w:] Wdrażanie procedur podatkowych w firmie, Warszawa 2025]
Audyt prawny
audyt prawny, nazywany również audytem legalności lub compliance w zależności od jego zakresu, polega na analizie działalności przedsiębiorstwa pod kątem zgodności z obowiązującymi przepisami
może obejmować weryfikację zawieranych umów, toczących się postępowań administracyjnych/sądowych wobec przedsiębiorcy, dokumentacji korporacyjnej, kwestii dot. prawa pracy, itp.
Audyt organizacyjny
jego przedmiotem jest sposób funkcjonowania przedsiębiorstwa. sprawdzeniu mogą podlegać m.in. struktura organizacyjna, podział kompetencji, procesy decyzyjne, obieg dokumentów czy wewnętrzne procedury
celem jest ustalenie, czy organizacja pracy jest efektywna oraz czy poszczególne procesy nie generują niepotrzebnego ryzyka
Audyt wewnętrzny
audyt wewnętrzny jest szczególną formą audytu uregulowaną w ustawie o finansach publicznych. jego celem jest niezależna i obiektywna ocena funkcjonowania jednostki, w szczególności jej kontroli zarządczej, oraz wspieranie kierownika jednostki w realizacji jej zadań
obowiązek prowadzenia audytu wewnętrznego dotyczy określonych jednostek sektora finansów publicznych, wskazanych w ustawie, m.in. w zależności od rodzaju jednostki oraz wysokości jej dochodów, przychodów, wydatków lub kosztów
w wyroku WSA w Olsztynie z dnia 4 grudnia 2012 r., sygn. akt II SAB/Ol 162/12 wskazano, że Audyt ma bowiem prowadzić do bieżącego, wnikliwego i niezależnego zdiagnozowania status quo w zakresie kontroli zarządczej danej jednostki, na potrzeby usprawniania działalności tej jednostki.
Jeżeli audyt jest dobrowolny, decyzję o jego przeprowadzeniu podejmuje co do zasady podmiot lub organ uprawniony do zarządzania przedsiębiorstwem, np. zarząd albo właściciel, w zależności od formy prawnej i zasad reprezentacji. To przedsiębiorca określa również, jaki ma być zakres audytu. Może zdecydować się na kompleksową analizę przedsiębiorstwa albo zbadać tylko jeden konkretny obszar, np. podatki, umowy handlowe czy dokumentację pracowniczą.
Jeżeli natomiast określony rodzaj badania jest obowiązkowy na podstawie przepisów prawa, przedsiębiorstwo nie może zrezygnować z jego przeprowadzenia tylko dlatego, że nie widzi takiej potrzeby. Przykładem jest obowiązkowe badanie sprawozdania finansowego przez biegłego rewidenta, jeżeli jednostka spełnia warunki określone w ustawie o rachunkowości.
Na czym polega audyt w firmie?
Przebieg audytu zależy od jego rodzaju, ale zazwyczaj można wyróżnić kilka podstawowych etapów.
ETAP AUDYTU
NA CZYM POLEGA?
OKREŚLENIE CELU I ZAKRESU AUDYTU
Ustalenie, co dokładnie ma zostać zbadane – cała działalność firmy lub konkretny obszar, np. podatki, finanse czy dokumentacja pracownicza.
ZEBRANIE DOKUMENTÓW I INFORMACJI
Audytor analizuje niezbędne dokumenty, m.in. umowy, faktury, księgi, deklaracje podatkowe, regulaminy, procedury i dokumentację pracowniczą.
ANALIZA PROCESÓW
Sprawdzenie, jak poszczególne procesy funkcjonują w praktyce, m.in. poprzez analizę dokumentów, rozmowy z pracownikami i weryfikację stosowanych procedur.
IDENTYFIKACJA NIEPRAWIDŁOWOŚCI I RYZYK
Wskazanie błędów, braków oraz obszarów, które mogą powodować ryzyko prawne, podatkowe, finansowe lub organizacyjne.
PRZYGOTOWANIE RAPORTU
Przedstawienie wyników audytu, wykrytych nieprawidłowości oraz rekomendacji dotyczących działań naprawczych.
Kiedy warto przeprowadzić audyt w firmie?
Choć nie każdy audyt jest obowiązkowy, przedsiębiorca może zdecydować się na jego przeprowadzenie z powodów praktycznych.
Audyt warto rozważyć w szczególności:
przed planowaną transakcją lub inwestycją,
przed sprzedażą przedsiębiorstwa,
przed reorganizacją firmy,
po wykryciu nieprawidłowości,
przed potencjalną kontrolą organów,
przy zmianie modelu biznesowego,
przy wdrażaniu nowych procedur,
gdy przedsiębiorca chce ograniczyć ryzyko prawne lub podatkowe.
Audyt może być również przeprowadzany okresowo, np. raz w roku. W takim przypadku pełni funkcję narzędzia bieżącego zarządzania ryzykiem, a nie tylko reakcji na już wykryty problem.
Podsumowanie
Audyt w firmie jest narzędziem pozwalającym kompleksowo ocenić określony obszar działalności przedsiębiorstwa. Może dotyczyć m.in. finansów, podatków, prawa, organizacji, kadr czy bezpieczeństwa informacji. Nie każda firma musi przeprowadzać audyt. Obowiązek może jednak wynikać z konkretnych przepisów. Najbardziej typowym przykładem jest obowiązkowe badanie sprawozdania finansowego przez biegłego rewidenta w przypadkach wskazanych w ustawie o rachunkowości. W pozostałych przypadkach audyt może być decyzją przedsiębiorcy. Dobrze zaplanowany audyt pozwala wykryć nieprawidłowości, ocenić ryzyko, uporządkować procesy i wprowadzić rozwiązania, które ograniczą możliwość wystąpienia problemów w przyszłości.
Autorka tekstów prawnych na ifirma.pl. Prawnik posiadająca wieloletnie doświadczenie w doradztwie prawnym oraz podatkowym. Na co dzień swoją wiedzę i doświadczenie poszerza dzięki pracy jako specjalista do spraw prawnych, a czas wolny poświęca na podnoszenie kwalifikacji w zakresie aspektów prawnych w e-commerce i social mediach oraz szeroko pojętym prawie autorskim.
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
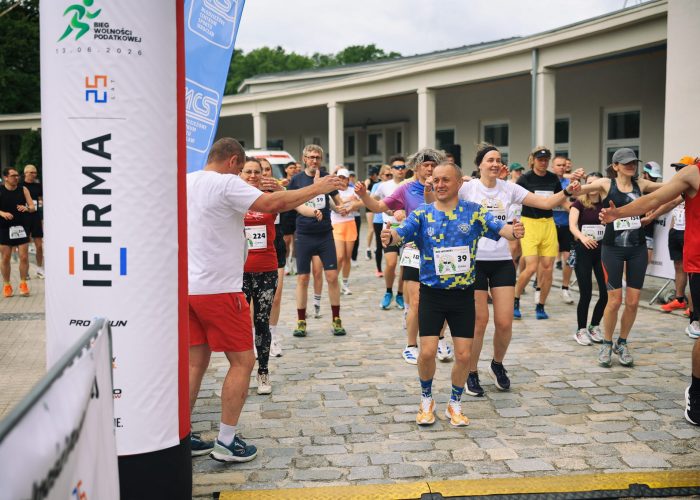
13 czerwca setki biegaczy wyruszyło z pergoli Stadionu Olimpijskiego we Wrocławiu, żeby aktywnie uczcić Dzień Wolności Podatkowej. Dołączyły do nich setki uczestników z całej Polski. Bieg Wolności Podatkowej już za nami. Wspólnie starcie we Wrocławiu zameldowało się ponad 200 uczestników, którzy zmierzyli się na dystansach 5 i 10 km. Ponadto wirtualnie w wydarzeniu wzięło udział setki biegaczy z całej Polski. Warszawa, Kraków, Poznań, Szczecin i wiele więcej miejsc w całej Polsce świętowało wolność podatkową poprzez aktywność biegową!
W konkurencyjnym środowisku biznesowym skuteczna sprzedaż często opiera się na chwytliwym przekazie marketingowym. Jednakże rosnąca świadomość ekologiczna konsumentów sprawiła, że hasła takie jak „eko”, „bio” czy „przyjazny środowisku” stały się popularnym narzędziem promocji. Nie zawsze jednak za takim przekazem stoją rzeczywiste cechy produktu lub działalności przedsiębiorcy.
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo
 Adrianna Glapiak






 Limit odliczenia składki zdrowotnej na podatku liniowym 2026
 Małgorzata Jagusiak
 Pierwsza edycja Biegu Wolności Podatkowej za nami!
 Zespół IFIRMA
 Czym jest greenwashing? Przykłady, przepisy i odpowiedzialność przedsiębiorcy
 Mały ZUS Plus 2026 – kto może skorzystać i jak długo?




