A czy potrzebna jest zgoda nabywcy na otrzymywanie faktur ustrukturyzowanych?
Sprawdź nasz materiał wideo o KSeF:
Więcej instrukcji oraz inne materiały na temat KSeF, znajdziesz: tutaj.
Czy nabywca musi wyrazić zgodę na otrzymywanie faktur w KSeF?
Do samego wystawiania faktur w KSeF nie jest wymagana zgoda kontrahenta. Natomiast akceptacji odbiorcy wymaga już otrzymanie faktury przy użyciu KSeF. A zatem nabywca może zgodzić się, jak i nie wyrazić zgody, aby otrzymywać fakturę ustrukturyzowaną w KSeF.
W jaki sposób nabywca powinien wyrazić zgodę na otrzymanie e-Faktury?
Przepisy aktualnie nie określają konkretnego sposobu, w jaki nabywca powinien wyrazić akceptację otrzymywania faktury w KSeF. Ministerstwo pozostawia tę kwestię do uzgodnień między kontrahentami wedle zasady swobody zawierania umów.
Przekazanie klientowi faktury za pomocą KSeF nie stoi na przeszkodzie, aby taką fakturę dostarczyć dodatkowo innym sposobem, poza system (już po przesłaniu faktury ustrukturyzowanej do Krajowego Systemu e-Faktur), np.e- mailowo, czy osobiście.
Brak zgody nabywcy na otrzymanie faktury przy użyciu KSeF
Jeśli nabywca nie wyrazi zgody na otrzymanie faktury ustrukturyzowanej, to wystawca wciąż może ją wystawić z użyciem KSeF (i co za tym idzie skorzystać z przywilejów dla przedsiębiorcy korzystającego z Krajowego Systemu e-Faktur), ale tak wystawioną fakturę musi przekazać klientowi poza systemem KSeF – w sposób uzgodniony z kontrahentem, np. poprzez e-mail, pocztę itd.
Wystawiona w KSeF i przekazana w inny sposób faktura zachowuje walor faktury ustrukturyzowanej, ponieważ posiada jej ustawowe cechy (numer identyfikacji w systemie KSeF).
Jak zgoda nabywcy wpływa na korektę faktury in minus w KSeF?
Jeśli nabywca wyrazi zgodę na otrzymywanie faktur z użyciem KseF – wtedy podatek VAT z faktury korekty podlega rozliczeniu w tym samym czasie (tożsamym) u nabywcy, jak i sprzedawcy. Nabywca w takim przypadku będzie miał obowiązek rozliczenia korekty podatku naliczonego w miesiącu otrzymania faktury w KSeF.
Natomiast brak akceptacji nabywcy na otrzymywanie faktur w systemie KSeF nie wpływa na zasady korekty podatku należnego u wystawcy faktury. Sprzedawca ma prawo rozliczyć korektę in minus w miesiącu wystawienia faktury korygującej w KSeF, o czym więcej przeczytasz w artykule: Księgowanie faktury korygującej dla korzystających z KSeF. Nabywca zaś musi rozliczyć korektę, zgodnie z ogólnymi zasadami, o których piszemy w artykule: Faktury korygujące – zmiany w roku 2021
Podsumowując, akceptacja odbiorcy faktury została ograniczona jedynie co do sposobu jej odbioru (a nie wystawienia). Ustawodawca wyjaśnia, że regulacja ta została zaproponowana w celu zachowania prawa wystawcy faktury ustrukturyzowanej do uzyskania zwrotu VAT w 40 dni, nie zmuszając jednocześnie nabywcy faktury do obowiązku jej odbioru przez KSeF, jeśli nie chce tego zrobić.
Zgoda nabywcy na otrzymanie faktury przy użyciu KSeF
Prawo do wystawienia faktury w KSeF
Preferencje dla wystawcy faktury w KSeF
TAK
TAK
TAK
NIE
TAK (ale trzeba przesłać fakturę w postaci elektronicznej lub papierowej poza KSeF)
TAK
Na koniec zaznaczymy, że powyższe rozwiązania są przewidziane w czasie dobrowolnego stosowania Krajowego Systemu e-Faktur. Zobaczymy, czy obligatoryjny KseF, który ma wejść w życie w II kwartale 2023 roku, przyniesie nowe rozstrzygnięcia, czy utrzyma obecne.
Księgowa i autorka tekstów. Jako księgowa w ifirma.pl każdego dnia zapewnia fachowe wsparcie swoim klientom – małym firmom usługowym i handlowym. Pomiędzy codziennymi obowiązkami dzieli się na blogu ifirma.pl swoim wieloletnim doświadczeniem i wiedzą dotyczącą tematów księgowo-podatkowych.
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Jedno kliknięcie zamiast skomplikowanych zwrotów? Już w czerwcu 2026 roku wejdą w życie przepisy, które mogą istotnie zmienić sposób, w jaki kupujemy online. Nowe regulacje mają zwiększyć przejrzystość i kontrolę po stronie konsumenta, a jednym z ich najważniejszych elementów będzie uproszczenie procesu odstąpienia od umowy. Dla branży e-commerce to sygnał, że nadchodzą konkretne zmiany operacyjne.
Pieczenie ciast na zamówienie może być sposobem na dodatkowy zarobek także bez zakładania działalności gospodarczej. Warto jednak wiedzieć, kiedy jest to możliwe, jakie obowiązki mogą się z tym wiązać oraz w jakich przypadkach można skorzystać ze zwolnienia z kasy fiskalnej.
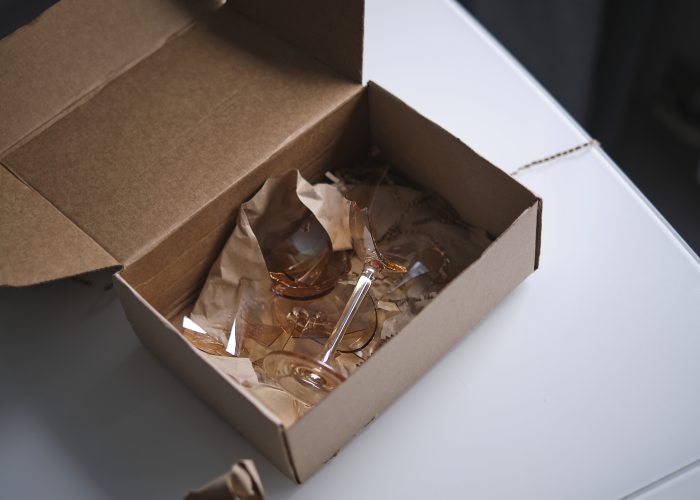
Reklamacje na podstawie deepfake’ów to nowe wyzwanie dla sprzedawców internetowych. Zdjęcie dołączone do reklamacji coraz częściej nie musi przedstawiać rzeczywistego stanu produktu. Narzędzia sztucznej inteligencji pozwalają zmienić istniejącą fotografię albo wygenerować całkowicie nowy obraz rzekomej wady. Ryzyko dotyczy sprzedawców działających we własnych sklepach, na Allegro, OLX, Vinted oraz w social commerce.
Od 1 listopada 2026 r. rejestracja firmy tylko online stanie się obowiązującą zasadą dla osób zakładających jednoosobową działalność gospodarczą. Papierowy wniosek CEIDG-1 przestanie być przyjmowany w urzędach gmin, a jedyną drogą do wpisu będzie rejestracja firmy przez Internet – w serwisie biznes.gov.pl, w aplikacji mObywatel lub poprzez bankowość elektroniczną wybranych banków.
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo