Umożliwi ono inwestowanie do 100 tys. zł bez podatku od wartości zgromadzonych aktywów, a także korzystanie ze zwolnienia z podatku Belki od osiąganych zysków. Sprawdź, na jakich zasadach będzie działać nowy produkt inwestycyjny i co zmieni dla oszczędzających.
OKI to dobrowolne konto dla osób fizycznych; pełna swoboda wpłat i wypłat w dowolnym momencie.
Zwolnienia podatkowe: Do 100 tys. zł dla aktywów inwestycyjnych (akcje, obligacje, fundusze w PLN) oraz Do 25 tys. zł dla aktywów oszczędnościowych (lokaty, obligacje oszczędnościowe w PLN).
Waloryzacja: Od 2030 r. limity zwolnień (25/100 tys. zł) będą co roku podnoszone o wskaźnik inflacji.
Wartość aktywów zgromadzonych na OKI podlega opodatkowaniu tylko podatkiem od wartości aktywów.
Podstawą opodatkowania w podatku od wartości aktywów będzie suma średnich wartości aktywów zgromadzonych przez podatnika na wszystkich posiadanych przez niego OKI w danym roku podatkowym.
Przewiduje się możliwość zawarcia umowy o prowadzenie OKI w formie umowy parasolowej z koordynatorem OKI. Takie rozwiązanie umożliwi oferowanie inwestycji w jednostki uczestnictwa funduszy inwestycyjnych przez domy maklerskie i bank
Na instytucje finansowe prowadzące OKI nakłada się obowiązek przekazywania, zarówno oszczędzającemu, jak i organom podatkowym, informacji o wysokości wartości aktywów oraz wpłat na OKI.
Usługa podatkowa OKI będzie udostępniona osobom fizycznym w e-Urzędzie Skarbowym – będzie to jedyny i wyłączny kanał usługowy, dzięki któremu klienci będą mogli rozliczyć się z podatku OKI, w szczególności złożyć zeznanie podatkowe oraz będą mieli dostęp do szeregu funkcjonalności wspierających korzystanie z usługi jak i samo rozliczenie podatku. Usługa będzie funkcjonowała podobnie do Twój e-PIT, czyli na podstawie informacji o gromadzonych aktywach od prowadzących konta instytucji. Informacje mają być składane w systemie e-Deklaracji – analogicznie jak informacje od płatników PIT.
Co to jest podatek Belki?
Obecnie w Polsce funkcjonuje tzw. podatek Belki. Jest to 19-procentowy podatek od zysków kapitałowych pochodzących m.in. z:
papierów wartościowych,
funduszy inwestycyjnych,
depozytów bankowych,
obligacji,
funduszy kapitałowych,
dywidend,
instrumentów pochodnych.
W zależności od źródła zysku 19-procentowy podatek jest albo naliczany przez płatnika (np. bank, biuro maklerskie), a wypłacany zysk jest pomniejszany już o podatek, albo podatek Belki należy obliczyć samodzielnie od wypracowanego zysku i wykazać w rocznym rozliczeniu PIT-38.
Zwolnienie z podatku Belki
Parę lat temu w Ministerstwie Finansów zastanawiano się nad zniesieniem, czy raczej ograniczeniem, podatkiem Belki dla oszczędności i inwestycji, w tym także na GPW (do 100 tys. zł powyżej 1 roku).
Rozważane było wprowadzenie odrębnej kwoty wolnej od podatku dla inwestycji kapitałowych oraz oszczędności w formie obligacji lub lokat terminowych.
Ówczesna propozycja Ministerstwa Finansów zakładała, że zwolnienie nie będzie niższe niż 2,5% od 100 tys. zł, co oznaczałoby minimalną kwotę wolną od podatku Belki na poziomie 2,5 tys. zł, przy czym inwestycja w lokaty musiałaby trwać co najmniej rok, aby skorzystać ze zwolnienia. Szczegóły tej propozycji można odnaleźć w artykule: Podatek Belki — czy zostanie zniesiony? Ile wynosi podatek giełdowy?
Powyższe koncepcje nie zostały jednak zmaterializowane w postać projektu ustawy, były jedynie omawiane różne możliwe rozwiązania w zakresie zmiany w podatku giełdowym, kiedy rządowa burza mózgów wciąż trwała.
Obecnie nie przewiduje się likwidacji ani zmian w podatku Belki. Pewne jest natomiast wprowadzenie Osobistych Kont Inwestycyjnych (OKI), które zaczną funkcjonować od 1 stycznia 2027 r. i umożliwią inwestowanie z korzyściami podatkowymi.
Osobiste Konto Inwestycyjne (OKI) będzie nową formą oszczędzania i inwestowania. Kwota do 100 tys. zł zostanie objęta zwolnieniem z podatku od wartości aktywów, a zyski osiągane na koncie będą zwolnione z podatku Belki.
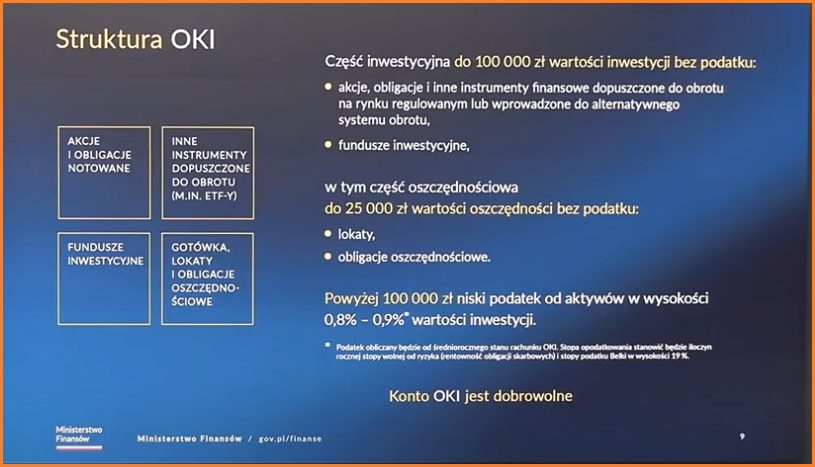
Inwestowanie bez podatku: Osobiste konto inwestycyjne (OKI)
Źródło: konferencja prasowa Ministra Andrzeja Domańskiego: inwestowanie bez podatku (sierpień 2025
Główne założenia dla konta OKI:
Inwestowanie bez podatku Belki do kwoty 100 tys. zł w inwestycje na rynku kapitałowym, w tym do 25 000 zł w lokaty oraz obligacje oszczędnościowe.
Dla aktywów na OKI powyżej 100 tys. zł, podatek ok. 1% wartości inwestycji (podatek od aktywów).
Aktywa na OKI powyżej 100 tys. zł będą objęte tylko podatkiem od aktywów – nie będzie na nim podatku Belki.
Podatek w OKI po przekroczeniu 100 tys. zł będzie naliczany od wartości portfela, a nie od zysku (jak to jest w podatku Belki).
Konto OKI może obejmować akcje, obligacje, fundusze ETF, fundusze inwestycyjne, ale też gotówkę, lokaty i obligacje oszczędnościowe.
OKI będą prowadzić te instytucje, które obecnie prowadzą IKE, IKZE itp. jak np. biura maklerskie, banki itd.
Na konto OKI będą mogły być wpłacane tylko nowe środki (gotówka); nie będzie możliwości przeniesienia już posiadanych aktywów bez ich wcześniejszej sprzedaży.
Konto OKI ma być dobrowolne.
Z konta OKI będzie można wypłacać pieniądze w dowolnej chwili, bez spełnienia warunków wiekowych.
Nie będzie limitu wpłat na konto OKI.
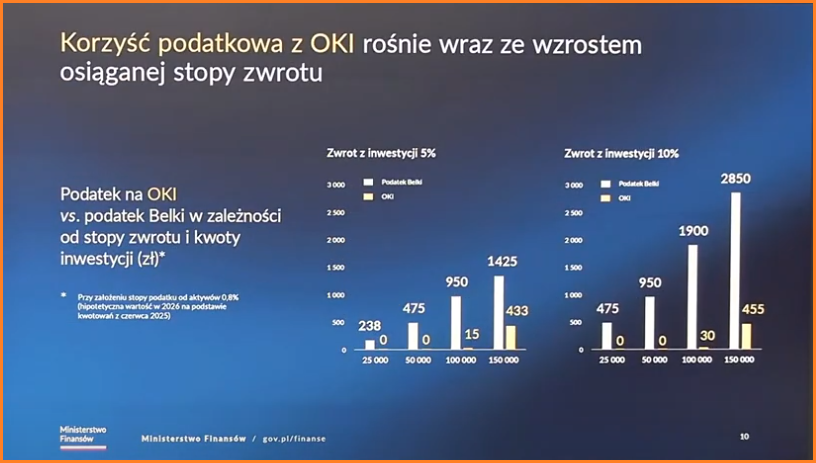
Podczas konferencji prasowej Minister Finansów przedstawił dwa przykłady porównujące konto OKI z podatkiem Belki.
Przy założeniu inwestycji na poziomie 50 tys. zł i stopy zwrotu 5% podatek Belki wynosi 475 zł, zaś w przypadku konta OKI będzie to 0 zł.
Przy założeniu inwestycji na poziomie 50 tys. zł i stopy zwrotu 10% podatek Belki wynosi 950 zł, zaś w przypadku OKI będzie to 0 zł.
Źródło: konferencja prasowa Ministra Andrzeja Domańskiego: inwestowanie bez podatku (sierpień 2025
Ustawa o osobistym koncie inwestycyjnym – szczegóły OKI
Zasady funkcjonowania nowego produktu inwestycyjnego określa ustawa o osobistych kontach inwestycyjnych. Zgodnie z jej założeniami:
OKI będzie funkcjonował w formie rachunku inwestycyjnego.;
na OKI może gromadzić aktywa wyłącznie jeden inwestujący, gdzie do zawarcia umowy o prowadzenie OKI jest uprawniona osoba pełnoletnia;
nie przewiduje się prowadzenia wspólnego rachunku OKI dla małżonków;
aktywa zgromadzone na OKI, stanowią prywatną własność inwestującego, który może je gromadzić w sposób swobodny, oraz jest uprawniony do zawarcia więcej niż jednej umowy o prowadzenie OKI;
podatek od wartości aktywów (opodatkowanie osobistych kont inwestycyjnych) nie będzie stricte podatkiem dochodowym, ani podatkiem majątkowym;
konto OKI będzie ma charakter osobisty i dobrowolny, z możliwością wpłaty i wypłaty środków pieniężnych w każdej chwili. Dochody od aktywów zgromadzonych na OKI nie są opodatkowane podatkiem dochodowym;
Podatnikami podatku od wartości aktywów są inwestujący, czyli osoby fizyczne, które posiadają OKI;
Obowiązek podatkowy w podatku od wartości aktywów u osób fizycznych istnieje w związku z posiadaniem przez nich OKI, czyli powstaje w chwili podpisania przez podatnika umowy o prowadzenie OKI z instytucją finansową i wygasa z chwilą rozwiązania takiej umowy;
inwestujący (osoby fizyczne) będą podlegali obowiązkowi podatkowemu w podatku od wartości aktywów niezależnie od ich miejsca zamieszkania (posiadanej rezydencji podatkowej) – nie będą miały tutaj zastosowania umowy o unikaniu podwójnego opodatkowania, które dotyczą podatku od dochodów lub podatku od majątku. Oznacza to, że również osoba fizyczna mieszkająca poza Polską, ale posiadająca OKI prowadzone przez instytucję finansową, będzie musiała zapłacić podatek od wartości aktywów w Polsce.
Podstawę obliczenia podatku od wartości aktywów stanowi suma średnich wartości aktywów OKI zgromadzonych na wszystkich OKI posiadanych przez podatnika w roku podatkowym. Dla opodatkowania tym podatkiem nie ma znaczenia państwo, w którym są dokonywane inwestycje kapitałowe lub zakładane lokaty w ramach aktywów zgromadzonych na OKI, o ile są zgodne z przepisami określającymi zasady oszczędzania na OKI;
Średnią wartość aktywów OKI zgromadzonych na poszczególnym OKI stanowi suma dziennych wycen wartości aktywów OKI zgromadzonych na tym OKI w roku podatkowym, powiększona o sumę wpłat dokonanych przez podatnika w roku podatkowym na to OKI i podzielona przez liczbę dni roku podatkowego, w którym podatnik posiadał to OKI
aktywa zgromadzone na OKI, niezależnie od rezydencji podatkowej inwestującego, jak i miejsca dokonywania inwestycji będą podlegały opodatkowaniu w Polsce podatkiem od wartości aktywów.
Stawka podatku będzie wynosić 19% wartości stopy referencyjnej NBP 31 października roku poprzedzającego rok podatkowy, nie mniej jednak niż 0,1%.
W okresie od dnia 1 stycznia 2027 r. do dnia 31 grudnia 2027 r (pierwszy rok obowiązywania przepisów) stawka podatku od wartości aktywów to 0,85%.
wartość aktywów znajdujących się w OKI, mających charakter oszczędnościowy będzie zwolniona od podatku od wartości aktywów w roku podatkowym do wysokości 25 000 zł;
wartość aktywów znajdujących się w OKI mających charakter inwestycyjny będzie zwolniona od podatku od wartości aktywów w roku podatkowym do wysokości 100 000 zł
w roku podatkowym suma wartości aktywów zwolnionych zarówno w OKI o charakterze oszczędnościowym, jak i w OKI o charakterze inwestycyjnym (denominowanych w złotych) nie może przekroczyć wartości 100 000 zł.
Instytucje finansowe będą zobowiązane przesyłać do urzędu skarbowego imienne informacje o wartości aktywów zgromadzonych przez podatnika na OKI w roku podatkowym – w terminie do 5. dnia miesiąca następującego po miesiącu, którego dotyczy informacja, z wyjątkiem informacji składanej za ostatni miesiąc roku, w którym podatnik posiadał OKI
Informacja sporządzana za ostatni miesiąc roku będzie stanowiła roczną informację o wartości aktywów zgromadzonych na OKI i będzie składana w terminie do końca lutego roku następującego po roku podatkowym;
podatnicy są obowiązani składać urzędom skarbowym zeznania podatkowe o wartości zgromadzonych aktywów na OKI w roku podatkowym. Zeznania mogą być składane tylko w formie elektronicznej, za pośrednictwem konta w e-Urzędzie Skarbowym, w terminie od 15 marca do 31 maja roku następującego po roku podatkowym. W tym samym terminie należy zapłacić podatek;
jakiekolwiek przychody lub dochody uzyskane z aktywów zgromadzonych na OKI nie skutkują powstaniem obowiązku w podatku PIT. Natomiast wartość takich aktywów jest opodatkowania podatkiem od wartości aktywów;
Informacje o wartości aktywów zgromadzonych na OKI sporządzone przez instytucje finansowe (zeznania) będą udostępniane podatnikowi od 15 marca roku następującego po roku podatkowym tylko w formie elektronicznej, za pośrednictwem konta w e-Urzędzie Skarbowym. Podatnik nie będzie mógł otrzymać informacji o wartości aktywów zgromadzonych na OKI w inny sposób.
Osobiste konto inwestycyjne: od kiedy?
Ustawa o osobistych kontach inwestycyjnych (OKI) wchodzi w życie 1 stycznia 2027 roku.
Proces legislacyjny został zakończony, a nowe przepisy zostały uchwalone i podpisane. Szczegóły dotyczące ustawy oraz jej przebiegu można sprawdzić pod wskazanym linkiem.
Stan prawny na dzień 13.11.2026
OKI 2027 - najczęściej zadawane pytania
Kiedy wchodzi osobiste konto inwestycyjne?
Osobiste Konta Inwestycyjne (OKI) zaczną obowiązywać od 1 stycznia 2027 roku. Tego dnia wejdą w życie przepisy regulujące funkcjonowanie nowego produktu inwestycyjnego.
Czy osobiste konto inwestycyjne OKI jest bez podatku do 100 tys. zł?
Tak. OKI ma umożliwiać inwestowanie bez podatku od zysków kapitałowych do określonego limitu, wynoszącego 100 tys. zł.
Co to jest osobiste konto inwestycyjne?
Osobiste konto inwestycyjne (OKI) to planowany rachunek, który ma umożliwiać inwestowanie środków finansowych w różne instrumenty (np. akcje, fundusze) na preferencyjnych warunkach podatkowych. Jego celem jest zachęcenie do długoterminowego oszczędzania i inwestowania.
Czy 17-latek może mieć rachunek inwestycyjny?
Nie, rachunek inwestycyjny mogą założyć wyłącznie osoby pełnoletnie, czyli takie, które ukończyły 18 lat.
Czy warto założyć konto inwestycyjne?
To zależy od sytuacji finansowej i celów. Konto inwestycyjne może być dobrym rozwiązaniem, jeśli chcemy pomnażać oszczędności w dłuższym okresie i jesteśmy gotowi zaakceptować pewien poziom ryzyka. W przypadku produktów takich jak OKI dodatkową korzyścią mogą być ulgi podatkowe, co zwiększa potencjalną opłacalność inwestowania.,
Księgowa i autorka tekstów. Jako księgowa w ifirma.pl każdego dnia zapewnia fachowe wsparcie swoim klientom – małym firmom usługowym i handlowym. Pomiędzy codziennymi obowiązkami dzieli się na blogu ifirma.pl swoim wieloletnim doświadczeniem i wiedzą dotyczącą tematów księgowo-podatkowych.
Czy będę mógł wpłacić tylko 25000 PLN na obligacje i tyle ?????
Dodaj komentarz
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
W ramach programu “Czyste Powietrze” można uzyskać dofinansowanie na kompleksową termomodernizację budynków oraz wymianę starych źródeł ciepła na te nowoczesne spełniające odpowiednie normy. Sprawdź szczegóły dotacji oraz zapoznaj się, ze zmianami w “Czystym Powietrzu” od roku 2024.
W dniach 24-26 lipca 2026 roku Białystok stał się stolicą polskiej lekkoatletyki. Na Stadionie Lekkoatletycznym im. Wojciecha Nowickiego odbyły się 102. PZLA Mistrzostwa Polski Seniorów – ważny punkt sezonu dla polskich sportowców.
Rezydencja podatkowa, czyli miejsce zamieszkania dla celów podatkowych określa, w którym kraju, dana osoba powinna płacić podatki ze wszystkich dochodów. Czy można zmienić miejsce zamieszkania dla celów podatkowych, jak zgłosić zmianę rezydencji podatkowej?
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo
 Dorota Łesak



 Dofinansowanie „Czyste Powietrze” – zasady 2026
 102. Mistrzostwa Polski w Lekkoatletyce w Białymstoku. Srebro dla Pauliny Kubis
 Zespół IFIRMA
 KSeF z perspektywy przedsiębiorców — druga edycja badania ankietowego
 Zmiana rezydencji podatkowej


Czy będę mógł wpłacić tylko 25000 PLN na obligacje i tyle ?????