Podwyższenie kwoty wolnej od podatku i likwidacja odliczania składki zdrowotnej od podatku to niewątpliwie przewodnie zmiany w ustawie o Polskim Ładzie. Nieco mniej się mówi o uldze dla klasy średniej, która ma zrekompensować brak odliczenia składki zdrowotnej dla określonej grupy osób. W dzisiejszej publikacji opiszemy, co to jest ulga dla klasy średniej, do kogo została skierowana i jak się ją liczy.
Pamiętaj!
Nie musisz wiedzieć wszystkiego. Zaufaj ekspertom z ifirma.pl, którzy ze zmianami przepisów są zawsze na bieżąco.
Załóż darmowe konto i deleguj swoją księgowość specjalistom.
Dla kogo ulga dla klasy średniej w Polskim Ładzie?
Nie wszystkie osoby będą miały przywilej skorzystania z ulgi dla klasy średniej. W ostatecznym rozrachunku skorzystają z niej:
Podatnicy zatrudnieni na szeroko rozumianą umowę o pracę.
Przedsiębiorcy, którzy wybrali opodatkowanie swoich dochodów na zasadach ogólnych według skali podatkowej.
Z ulgi będą mogły skorzystać osoby, których przychody mieszczą się w przedziale 68.412 zł do 133.692 zł.
W przychodach będą również uwzględniane te, do których stosuje się 50% koszty uzyskania przychodów, a więc takie przychody, do których stosuje się zryczałtowane koszty uzyskania.
W jaki sposób będzie liczona wysokość ulgi?
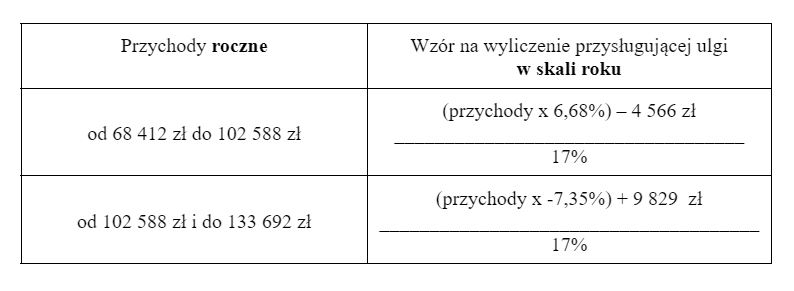
Wysokość przysługującej ulgi będzie liczona według dwóch wzorów w zależności od osiąganych przychodów rocznych:
Wyjaśnienia do tabeli:
Przychody roczne pracowników do wyliczenia ulgi dla klasy średniej, są to przychody w kwotach brutto bez pomniejszania o składki na ubezpieczenia społeczne i koszty pracownicze.
Przychody przedsiębiorcy, są to wartości zaksięgowane w PKPiR w kwotach netto, bez podatku VAT w przypadku czynnych podatników VAT, pomniejszone o koszty prowadzenia tej działalności z wyłączeniem z tych kosztów składek na ubezpieczenia społeczne. Niestety ustawodawca nie podał definicji “kosztów prowadzenia działalności”, w ustawie o PIT jest jedynie mowa o kosztach uzyskania przychodów. Pozostaje mieć nadzieję, że ta nieścisłość zostanie doprecyzowana.
Miesięczne obliczanie kwoty ulgi
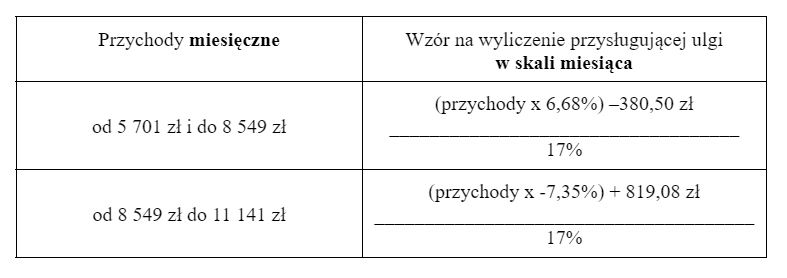
Ulga dla klasy średniej będzie obejmowała osoby, których przychody miesięczne mieszczą się w przedziale od 5.701 zł do 11.141 zł. Sposób wyliczania miesięcznej kwoty ulgi został oparty na wzorach:
Przykład 1.
Pracownik osiągnął w miesiącu styczniu 2022 roku przychód w wysokości 6.000 zł. W takim przypadku będzie mu przysługiwała kwota ulgi w wysokości 119,41 zł i o taką kwotę pracodawca pomniejszy dochód pracownika.
Przykład 2.
Pracownik osiągnął w miesiącu styczniu 2022 roku przychód w wysokości 10.000 zł. W tej sytuacji kwota ulgi wyniesie 494,59 zł i o taką kwotę pracodawca pomniejszy dochód pracownika.
Podsumowanie
Z ulgi nie będą mogli skorzystać:
emeryci,
osoby zatrudnione na umowy cywilnoprawne,
przedsiębiorcy, którzy rozliczają swoje dochody podatkiem liniowym.
Na dzień dzisiejszy otwarte pozostaje pytanie, w jaki sposób będzie liczona kwota ulgi jeżeli pracownik będzie otrzymywał kilka wypłat w jednym miesiącu. Inna kwestia dotyczy też zatrudnienia u różnych pracodawców. To samo dotyczy przedsiębiorcy, który pracuje i prowadzi działalność gospodarczą opodatkowaną skalą podatkową, a spełnia warunki do skorzystania z ulgi. Takich pytań na pewno pojawi się jeszcze wiele, a więc na pewno będziemy wracali do omawiania tematu ulgi dla klasy średniej.
Księgowa, specjalista do spraw rozliczeń podatkowych z wieloletnim doświadczeniem pracy w organach podatkowych. Przez kilka lat prowadziła własne biuro rachunkowe. Praca w sektorze prywatnym pozwoliła na zmianę perspektywy postrzegania obowiązujących przepisów podatkowych. Zdobyte doświadczenia pozwalają na łączenie wiedzy teoretycznej z wieloletnią praktyką w zawodzie.
Chętnie dzieli się posiadaną wiedzą z innymi, stara się ją przekazywać w dostępnej dla każdego formie. Z pasja poświęca się pisaniu artykułów o tematyce podatkowej. Częste zmiany przepisów wymagają otwartej głowy, kreatywności i dużej elastyczności, co jest dodatkowym atutem tej pracy, nie ma miejsca na nudę. Większość jej publikacji dotyczy rozliczeń z zakresu podatku dochodowego i podatku VAT, ale nie unika wyzwań z obszarów o innej tematyce.
Dodatkowo jest wykładowcą i szkoleniowcem z zakresu zagadnień o tematyce podatkowej. Ciągle podnosi swoje kwalifikacje, śledzi na bieżąco zmieniające się przepisy podatkowe, żeby przekazywać zawsze aktualne i sprawdzone informacje.
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Wyobraź sobie, że każdy produkt w Twoim sklepie ma swój cyfrowy „paszport”, dzięki któremu klienci od razu wiedzą, skąd pochodzi, z czego jest zrobiony i jak go można naprawić lub poddać recyklingowi. Brzmi abstrakcyjnie? To właśnie nowa rzeczywistość bowiem Cyfrowy Paszport Produktu (DPP), od 2026 roku stanie się obowiązkowy w wybranych branżach w całej Unii Europejskiej.
Zmowa przetargowa to problem, który wciąż zaskakuje wielu przedsiębiorców. Ale czym właściwie jest zmowa przetargowa i jakie niesie konsekwencje? To nie tylko naruszenie zasad uczciwej konkurencji tylko już realne ryzyko odpowiedzialności karnej i cywilnej!
Cennik UWAGA! Wartości podane w cenniku są wartościami netto, należy doliczyć do nich 23% VAT. WAŻNE! Z uwagi na ilość zgłoszeń, zlecenia rozliczenia rocznego złożone od dnia 24.04.2026 r. nie będą już rozpatrywane. Obowiązuje dla zlecenia zgłoszonego do 31.03.2026, Operator zastrzega sobie możliwość naliczania dodatkowej kwoty: dla zleceń przekazanych w okresie 01-14.04.2026, do poniższych […]
Czy można anulować fakturę po zapłacie? To jedno z najczęściej zadawanych pytań przez przedsiębiorców, zwłaszcza gdy faktura została wystawiona omyłkowo lub transakcja ostatecznie nie doszła do skutku. Warto jednak pamiętać, że anulowanie faktury jest rozwiązaniem wyjątkowym i nie zawsze będzie możliwe.
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo