


Zastanawiasz się, czy nie ustanowić prokurenta? Sprawdź, w jaki sposób rozliczać jego wynagrodzenie, czy powinno być oskładkowane i czy stanowi ono koszt uzyskania przychodu.
Kategoria spraw do załatwienia w firmie często wykracza poza kompetencje i możliwości właściciela, dlatego przedsiębiorcy decydują się na ustanowienie prokurenta, który będzie takie sprawy załatwiał w ich imieniu. Na pytanie, jak rozliczyć wynagrodzenie prokurenta odpowiemy w artykule.
Jak wygląda zatrudnienie prokurenta?
Prokurent jest zatrudniany przez przedsiębiorcę lub w przypadku spółek handlowych przez zarząd. Jest to forma pełnienia określonej funkcji w firmie, za które prokurent otrzymuje wynagrodzenie.
Ustanowienie prokury nie mieści się w kategoriach zatrudnienia, do której odwołuje się Kodeks pracy. Na ten temat wypowiada się natomiast ustawa Kodeks cywilny, według której:
Prokura jest pełnomocnictwem udzielonym przez przedsiębiorcę podlegającego obowiązkowi wpisu do Centralnej Ewidencji i Informacji o Działalności Gospodarczej albo do rejestru przedsiębiorców Krajowego Rejestru Sądowego, które obejmuje umocowanie do czynności sądowych i pozasądowych, jakie są związane z prowadzeniem przedsiębiorstwa.
Jak rozliczać wynagrodzenie prokurenta w podatku dochodowym?
Wynagrodzenie prokurenta najczęściej uznawane jest jako przychód z innych źródeł, o których jest mowa w ustawie o PIT. Taka kwalifikacja została potwierdzona przez organy podatkowe w wydawanych interpretacjach podatkowych, jako przykładowe można wskazać:
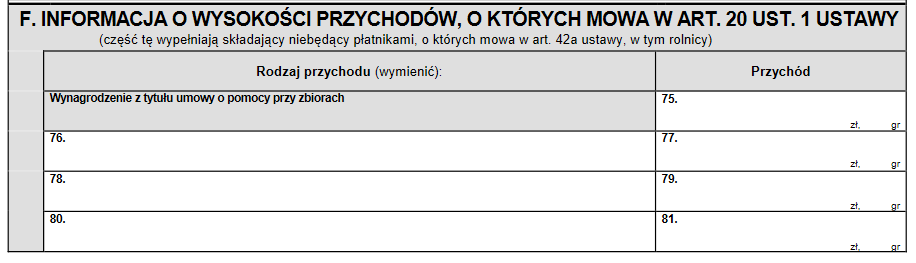
W takim przypadku od wypłaconego wynagrodzenia prokurenta nie pobiera się w trakcie roku zaliczek na podatek dochodowy. Natomiast po zakończeniu roku podatkowego przedsiębiorca, który ustanowił prokurenta, wystawia dla niego informację roczną PIT-11. Przychód jest wykazywany w części F:
Czy wynagrodzenie prokurenta jest oskładkowane?
Wynagrodzenie z tytułu pełnienia funkcji prokurenta nie stanowi tytułu do ubezpieczeń społecznych ani do ubezpieczenia zdrowotnego. W ustawie o systemie ubezpieczeń społecznych ani w ustawie o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych nie został wskazany taki tytuł do ubezpieczenia.
Czy wynagrodzenie prokurenta stanowi koszty uzyskania przychodów?
Przedsiębiorca ma prawo ująć w kosztach uzyskania przychodów wydatki, które mają związek z prowadzoną działalnością gospodarczą i nie są wymienione w art. 23 ustawy o PIT. Wynagrodzenie prokurenta spełnia opisane wymagania, a więc stanowi dla przedsiębiorcy koszty uzyskania przychodów. Taki wydatek powinien być zaksięgowany w PKPiR w kol. 12 “Wynagrodzenia w gotówce i w naturze”, tak samo jak inne wynagrodzenia.
FAQ - najczęściej zadawane pytania
Gdzie w PIT-11 wpisać wynagrodzenie prokurenta?
Od wypłaconego wynagrodzenia prokurenta nie pobiera się w trakcie roku zaliczek na podatek dochodowy. Natomiast po zakończeniu roku podatkowego przedsiębiorca, który ustanowił prokurenta, wystawia dla niego informację roczną PIT-11. Przychód jest wykazywany w części F.
Czy wynagrodzenie prokurenta stanowi koszty uzyskania przychodu?
Przedsiębiorca ma prawo ująć w kosztach uzyskania przychodów wydatki, które mają związek z prowadzoną działalnością gospodarczą i nie są wymienione w art. 23 ustawy o PIT. Wynagrodzenie prokurenta spełnia opisane wymagania, a więc stanowi dla przedsiębiorcy koszty uzyskania przychodów.
Księgowa, specjalista do spraw rozliczeń podatkowych z wieloletnim doświadczeniem pracy w organach podatkowych. Przez kilka lat prowadziła własne biuro rachunkowe. Praca w sektorze prywatnym pozwoliła na zmianę perspektywy postrzegania obowiązujących przepisów podatkowych. Zdobyte doświadczenia pozwalają na łączenie wiedzy teoretycznej z wieloletnią praktyką w zawodzie.
Chętnie dzieli się posiadaną wiedzą z innymi, stara się ją przekazywać w dostępnej dla każdego formie. Z pasja poświęca się pisaniu artykułów o tematyce podatkowej. Częste zmiany przepisów wymagają otwartej głowy, kreatywności i dużej elastyczności, co jest dodatkowym atutem tej pracy, nie ma miejsca na nudę. Większość jej publikacji dotyczy rozliczeń z zakresu podatku dochodowego i podatku VAT, ale nie unika wyzwań z obszarów o innej tematyce.
Dodatkowo jest wykładowcą i szkoleniowcem z zakresu zagadnień o tematyce podatkowej. Ciągle podnosi swoje kwalifikacje, śledzi na bieżąco zmieniające się przepisy podatkowe, żeby przekazywać zawsze aktualne i sprawdzone informacje.
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Współpraca z influencerami to dziś jeden z najsilniejszych trendów marketingowych, bowiem marki coraz częściej sięgają po twórców internetowych, ponieważ ich rekomendacje realnie wpływają na decyzje zakupowe odbiorców. Autentyczność, zasięgi i bezpośredni kontakt z obserwującymi sprawiają, że influencer marketing często okazuje się skuteczniejszy niż tradycyjne formy reklamy.
Planujesz urlop i zastanawiasz się, czy przysługuje Ci świadczenie urlopowe? W okresie wakacyjnym wielu pracowników sprawdza, czy może otrzymać dodatkowe środki na wypoczynek oraz jakie warunki trzeba spełnić, aby uzyskać dofinansowanie do urlopu. Warto jednak pamiętać, że świadczenie urlopowe i tzw. wczasy pod gruszą to dwa różne świadczenia, które obowiązują na odmiennych zasadach.
Nie wiesz co to jest opłata środowiskowa i kto i do kiedy powinien ją płacić? Zastanawiasz się czy opłata roczna BDO jest kosztem podatkowym? To dobrze trafiłeś, w dzisiejszym artykule odpowiemy na te pytania.
Amazon KDP to stosunkowo prosty sposób na rozpoczęcie sprzedaży własnych treści, jednak kwestie podatkowe wymagają świadomego podejścia. Kluczowe znaczenie ma prawidłowa kwalifikacja źródła przychodu oraz uwzględnienie dochodów zagranicznych w polskim zeznaniu podatkowym.
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo