Koszty uzyskania przychodu – jakie wydatki mogą być kosztem podatkowym?
Nie każdy wydatek, związany z prowadzoną działalnością gospodarczą może być uznany za koszt podatkowy. Wydatek, aby został uznany za koszt, musi być przeanalizowany pod kątem jego związku ze źródłem przychodu firmy i nie może być wymieniony w ustawie na liście wydatków wykluczonych.
W ramach prowadzonej działalności gospodarczej przedsiębiorca ponosi wiele różnego typu wydatków. Przepisy podatkowe nie wskazują, które wydatki mogą zostać rozliczone jako koszty podatkowe. Przedstawiają jedynie listę wydatków, których bezwzględnie nie można uznać jako koszt. Przedsiębiorca podejmuje decyzję, który wydatek stanowi dla niego koszt i powinien umieć wykazać związek danego wydatku z jego działalnością, jego zasadność.
Definicja kosztu uzyskania przychodu
“Kosztami uzyskania przychodów są koszty poniesione w celu osiągnięcia przychodów lub zachowania albo zabezpieczenia źródła przychodów, z wyjątkiem kosztów wymienionych w art. 23” (art. 22 ust.1 updof).
Warunki zaliczenia wydatku w koszty
Aby dany wydatek mógł być wprowadzony do kosztów powinien:
Pozostawać w związku z prowadzoną działalnością przez przedsiębiorcę i zostać poniesiony w celu uzyskania przychodów, bądź zachowania lub zabezpieczenia źródła przychodów.
Generalnie będą to wydatki, które trzeba ponieść, aby działalność przynosiła zyski lub pozwalają na funkcjonowanie firmy.
Reguła zaliczania wydatku do kosztów podatkowych stanowi, że musi być związek poniesionego wydatku z działalnością gospodarczą, a jego wykazanie należy do przedsiębiorcy.
Zdecydowana większość wydatków o charakterze osobistym, mimo pośredniego związku z działalnością, nie będzie mogła stanowić kosztu uzyskania przychodu.
Do przykładowych wydatków o charakterze osobistym przedsiębiorcy możemy zaliczyć:
zakup okularów korekcyjnych,
kurs prawa jazdy.
zakup ubezpieczenia na życie,
zakup żywności, napojów, w przypadku gdy nie korzystają z nich pracownicy lub klienci w biurze.
Zostać właściwie udokumentowany.
Przedsiębiorcy powinni pamiętać także o właściwym udokumentowaniu ponoszonych wydatków. W § 6 pkt. 3 Rozporządzenia Ministra Finansów i Gospodarki z dnia 06.09.2025 r. w sprawie prowadzenia KPiR wymienione są dowody księgowe, które są podstawą do zapisów w księdze. Podstawowym dowodem księgowym pozwalającym na zaliczenie ich do kosztów uzyskania przychodu jest faktura. Dopuszczalne są też inne dokumenty księgowe, jak polisa ubezpieczeniowa czy rachunek. Ważne jest jednak, by za każdym razem były one:
rzetelne, czyli zgodne z rzeczywistym przebiegiem operacji gospodarczej,
kompletne, tj. zawierające niezbędne dane,
wolne od błędów rachunkowych.
Zostać rzeczywiście poniesiony przez przedsiębiorcę, być definitywny.
Wydatek powinien zostać pokryty z zasobów majątkowych przedsiębiorcy, nie powinny za niego płacić inne podmioty. Wartość poniesionego wydatku nie może być przedsiębiorcy w jakikolwiek sposób zwrócona.
Nie podlegać wyłączeniu na podstawie art. 23 ustawy.
Przedsiębiorca powinien zawsze sprawdzić, czy poniesiony wydatek mieści się w katalogu wyjątków.
Całą listę wydatków nieuznawanych za koszty uzyskania przychodów, które zostały wymienione w art. 23 ustawy można sprawdzić tutaj.
Są tu wymienione między innymi:
koszty reprezentacji, w szczególności poniesione na usługi gastronomiczne, zakup żywności oraz napojów, w tym alkoholowych;
grzywny i kary pieniężne orzeczone w postępowaniu karnym, karnym skarbowym, administracyjnym i w sprawach o wykroczenia oraz odsetki od tych grzywien i kar;
kary umowne i odszkodowania z tytułu wad dostarczonych towarów, wykonanych robót i usług oraz zwłoki w dostarczeniu towaru wolnego od wad lub zwłoki w usunięciu wad towarów albo wykonanych robót i usług.
Przykłady kosztów uzyskania przychodu
Poniżej przykłady popularnych kosztów podatkowych:
towary handlowe i materiały,
komputer, drukarka, sprzęt biurowy,
domena internetowa,
oprogramowanie, programy specjalistyczne potrzebne w firmie,
telefon i abonament,
usługi księgowe,
opłaty bankowe,
reklama,
czasopisma branżowe,
wyposażenie i utrzymanie lokalu, w którym prowadzona jest działalność.
Trzeba jednak pamiętać, że to co stanowi koszt zależy przede wszystkim od rodzaju prowadzonej działalności gospodarczej.
Wydatki wzbudzające wątpliwości US
Istnieje pewna grupa wydatków, której celowość jest kwestionowana przez US. Będą to między innymi wydatki o charakterze osobistym, czyli np. zakup odzieży, która nie jest specjalistyczna ani ochronna (garnitur), zakup karnetów na siłownię itp. Analizie organu skarbowego podlegają też często wyjazdy przedsiębiorcy. Podróżą służbową jest wykonywanie bezpośrednio przez przedsiębiorcę zadań należących do jego działalności gospodarczej poza miejscem prowadzenia działalności. A więc podróżą służbową nie będzie wyjazd do sanatorium, czy też spa.
Często podważane są również koszty, które mają charakter reprezentacji, a więc będzie to np. wystawny obiad w restauracji z kontrahentem, zakup prezentów dla współpracowników.
Kwestionowany jest również zakup sprzętu RTV i AGD, przede wszystkim jeśli działalność jest prowadzona w mieszkaniu przedsiębiorcy.
Dlatego każdy wydatek podlega zawsze indywidualnej i wnikliwej ocenie pod kątem rzeczywistej przydatności i związku ze źródłem przychodów. W przypadku wątpliwości przy uznawaniu danego wydatku za koszt uzyskania przychodu przedsiębiorca powinien złożyć wniosek o udzielenie indywidualnej interpretacji podatkowej.
Wg powyższego wynika, że zakup żywności zawsze nie jest kosztem.
A z ustawy wynika, że tylko zakup żywności będący reprezentacją nie jest kosztem.
To jak to jest właściwie?
17 kwietnia 2012 o 14:43
Monika Kobylak
Art. 23 pdof mówi, iż nie uważa się za koszty uzyskania przychodów kosztów reprezentacji, w szczególności poniesionych na usługi gastronomiczne, zakup żywności oraz napojów, w tym alkoholowych.
Wydatki te mają na ogół znamiona okazałości i wystawności, a więc mają charakter reprezentacji. Wyłączenie z kosztów dotyczy także usług gastronomicznych serwowanych poza siedzibą firmy.
Wyjątkiem od tej zasady są wydatki na zakup artykułów spożywczych w postaci kawy, herbaty, cukru, śmietanki do kawy, drobnych słodyczy przeznaczonych na poczęstunek podczas spotkań z kontrahentami w siedzibie firmy. Jest to działanie zwyczajowe – powszechnie stosowane.
Dodaj komentarz
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Vinted to jedna z najpopularniejszych platform do sprzedaży używanej odzieży w Polsce. Coraz więcej osób traktuje ją jako sposób na uporządkowanie szafy, zarobienie kilku złotych lub nawet stałe źródło dochodu.
Wybór biura rachunkowego zawsze był ważną decyzją, ale od kiedy zaczęły obowiązywać nowe przepisy związane z KSeF, zaufana księgowość stała się filarem prowadzenia działalności.
Wysyłanie i odbieranie faktur z Krajowego Systemu e-Faktur to w 2026 roku podstawowe usługi, jakich przedsiębiorca powinien brać pod uwagę, wybierając biuro rachunkowe lub program księgowy. Do długiej listy cech określających rzetelne biuro rachunkowe dołączyła jako warunek konieczny obsługa KSeF, która powinna być intuicyjna, transparentna i bezpieczna.
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo
 Monika Kobylak



 Praca na B2B a urlop – ile dni urlopu przysługuje pracownikowi na umowie B2B?
 Adrianna Glapiak
 Czym jest oddelegowanie pracownika do innego miejsca pracy. Kiedy można to zrobić?
 Małgorzata Jagusiak
 Sprzedaż na Vinted a podatki
 Oliwia Józefowiak
 Jak wybrać Biuro rachunkowe z obsługą KSeF?
 Zespół IFIRMA
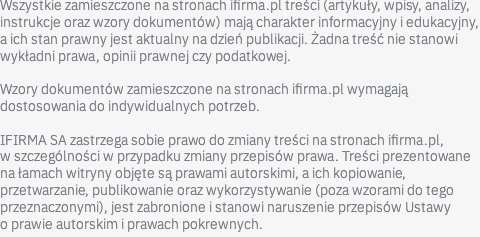




Wg powyższego wynika, że zakup żywności zawsze nie jest kosztem.
A z ustawy wynika, że tylko zakup żywności będący reprezentacją nie jest kosztem.
To jak to jest właściwie?
Art. 23 pdof mówi, iż nie uważa się za koszty uzyskania przychodów kosztów reprezentacji, w szczególności poniesionych na usługi gastronomiczne, zakup żywności oraz napojów, w tym alkoholowych.
Wydatki te mają na ogół znamiona okazałości i wystawności, a więc mają charakter reprezentacji. Wyłączenie z kosztów dotyczy także usług gastronomicznych serwowanych poza siedzibą firmy.
Wyjątkiem od tej zasady są wydatki na zakup artykułów spożywczych w postaci kawy, herbaty, cukru, śmietanki do kawy, drobnych słodyczy przeznaczonych na poczęstunek podczas spotkań z kontrahentami w siedzibie firmy. Jest to działanie zwyczajowe – powszechnie stosowane.