


Opłata targowa leży w kompetencji rady gminy. To od niej zależy wysokość oraz sposób zapłaty tej daniny. Są jednak pewne ustawowe obostrzenia, których musi przestrzegać gmina przy pobieraniu opłaty targowej. Kto jest zobowiązany do wpłacania opłaty targowej, a kiedy zwolniony?
Czym jest opłata targowa?
Opłata targowa to jedna z danin uregulowana Ustawą o podatkach i opłatach lokalnych (Dz.U. z 1991 r., Nr 9, poz.31) i jest ona pobierana od osób sprzedających na targowiskach.
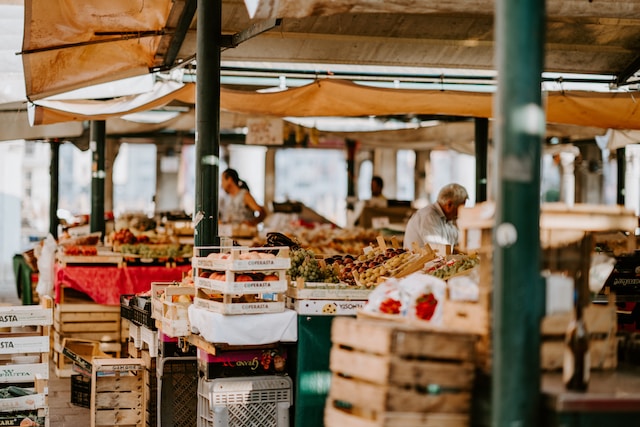
Targowiskiem jest każde miejsce, gdzie jest prowadzona sprzedaż, np. bazar, hala targowa, dom handlowy, plac, chodnik, pas przydrożny, przejście podziemne itp. I co ważne, sama ekspozycja towarów w danych miejscach, nawet jeśli transakcja jest zawierana w sklepie (np. z uwagi na kasę fiskalną w pomieszczeniu) również jest uważana za sprzedaż na targowisku.
Opłacie targowej nie podlega:
sprzedaż dokonywana w budynkach lub w ich częściach,
sprzedaż w obiektach, które podlegają podatkowi od nieruchomości,
świadczenie usług “pod chmurką”.
Jako budynek z pkt.1 należy rozumieć taki obiekt budowlany, który jest trwale związany z gruntem, wydzielony z przestrzeni za pomocą przegród budowlanych oraz posiada fundamenty i dach.
Rada gminy może wprowadzić również inne zwolnienia z opłaty targowej. A także zrezygnować całkowicie z pobierania opłaty targowej (zdecydować o jej zniesieniu).
Opłata targowa nie może być pobierana, jeśli nie zostanie wprowadzona uchwałą rady gminy.
Ile wynosi opłata targowa, jak i gdzie ją wpłacać?
Wysokość opłaty targowej ustala rada gminy w drodze uchwały. Stąd opłaty targowe mogą być inne w zależności od miejscowości.
Ponadto, opłata targowa na jednym targowisku może się różnić w zależności od sposobu sprzedaży “pod chmurką” (np. inna kwota w przypadku sprzedaży z koszyka, inna dla sprzedaży ze stołu, a jeszcze inna dla sprzedaży z bagażnika samochodu).
Opłata targowa nie może być pobierana w formie abonamentu, z góry – jest to niezgodne z prawem podatkowym.
Zgodnie z Wyrokiem Sądu (sygn. akt SA/Bk 407/00.) “opłata targowa nie może być pobierana w formie abonamentu zupełnie oderwanego od faktu prowadzenia (…) sprzedaży na targowisku” (…) Wprawdzie żaden przepis ustawy o podatkach i opłatach lokalnych nie stanowi, że opłata targowa nie może być pobrana przez gminę w formie jednorazowej opłaty “z góry” za pewien czas korzystania z targowiska, jednakże – jak słusznie wywiódł organ nadzoru – nie ma też podstaw do pobierania opłaty targowej w formie “abonamentów”, albowiem taki sposób jest sprzeczny z ogólną zasadą prawa podatkowego, iż nie można żądać zapłacenia należności podatkowej, bez uprzedniego powstania zobowiązania podatkowego. (…)
Powyższe oznacza, że opłata targowa może być pobierana za dni, w których faktycznie był prowadzony handel.
Rada gminy w drodze uchwały ustala również sposób oraz termin uiszczania opłaty targowej Nie może jednak w uchwale określić, że opłata będzie pobierana w formie abonamentu z góry lub z dołu.
Opłata targowa to zobowiązanie finansowe pobierane od osób sprzedających na targowiskach, obejmujące sprzedaż prowadzoną na różnych miejscach, takich jak bazary, hale targowe, place chodniki.
Kogo obowiązuje opłata targowa?
Opłata targowa dotyczy osób prowadzących sprzedaż na targowiskach, jednak istnieją pewne wyjątki, takie jak sprzedaż w budynkach, obiektach objętych opodatkowaniem nieruchomości lub świadczenie usług na zewnątrz.
Jakie są wysokość i sposoby płatności opłaty targowej?
Wysokość opłaty targowej ustala rada gminy poprzez uchwałę, dlatego może się różnić w zależności od miejscowości. Płatność odbywa się zgodnie z ustalonymi przez radę gminy sposobami i terminami, jednak nie może być pobierana w formie abonamentu.
Czy istnieją limity maksymalnej wysokości opłaty targowej?
Opłata targowa nie może przekroczyć limitu określonego w Obwieszczeniu Ministra Finansów w sprawie górnych granic stawek kwotowych podatków i opłat lokalnych, ustalanych przez organy państwowe.
Księgowa i autorka tekstów. Jako księgowa w ifirma.pl każdego dnia zapewnia fachowe wsparcie swoim klientom – małym firmom usługowym i handlowym. Pomiędzy codziennymi obowiązkami dzieli się na blogu ifirma.pl swoim wieloletnim doświadczeniem i wiedzą dotyczącą tematów księgowo-podatkowych.
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Erli umacnia swoją pozycję jako drugi najpopularniejszy marketplace w Polsce, wciąż przyciągając sprzedawców szukających alternatywy dla Allegro. Niższe prowizje, rosnący ruch i własne mechanizmy promocji sprawiają, że platforma staje się coraz chętniej wybieranym kanałem sprzedaży.
Czy można anulować fakturę po zapłacie? To jedno z najczęściej zadawanych pytań przez przedsiębiorców, zwłaszcza gdy faktura została wystawiona omyłkowo lub transakcja ostatecznie nie doszła do skutku. Warto jednak pamiętać, że anulowanie faktury jest rozwiązaniem wyjątkowym i nie zawsze będzie możliwe.
Od 2026 roku prowadzenie działalności gospodarczej i praca na zlecenie będą wliczane do stażu pracy. Sprawdź, jakie okresy się liczą, jak je udokumentować i co zmieni się dla pracowników i pracodawcy.
DMA (Digital Markets Act), czyli Akt o rynkach cyfrowych, to jedno z najważniejszych rozporządzeń Unii Europejskiej dotyczących rynku cyfrowego. Celem regulacji jest ograniczenie praktyk monopolistycznych największych platform technologicznych oraz zwiększenie konkurencyjności w internecie.

Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo