Darowizna samochodu przez spółkę cywilną – skutki podatkowe
Jesteś wspólnikiem spółki cywilnej i chcesz dokonać darowizny samochodu? Sprawdź, jakie to ma skutki podatkowe.
Jesteś wspólnikiem spółki cywilnej i chcesz dokonać darowizny samochodu? Sprawdź, jakie to ma skutki podatkowe.
Założenie spółki cywilnej jest relatywnie prostą czynnością, wystarczy spisać umowę spółki przez co najmniej dwa podmioty i dopełnić pewnych formalności urzędowych. Wiele osób decyduje się na taką formę współpracy i to jest indywidualna decyzja. Jednak nas w dzisiejszej publikacji będzie interesował temat skutków podatkowych darowizny samochodu przez spółkę cywilną.
Cechy spółki cywilnej
Kwestie prawne założenia spółki cywilnej reguluje ustawa Kodeks cywilny, umowa spółki powinna być zawarta z uwzględnieniem tych przepisów. Przede wszystkim należy wiedzieć, że spółka cywilna nie posiada osobowości prawnej. To oznacza, że nie może zaciągać zobowiązań i reprezentować spółki np. w sądzie. Spółka nie posiada statusu przedsiębiorcy, taki status posiadają wspólnicy spółki, na których ciąży odpowiedzialność solidarna za spółkę. Każdy wspólnik ma prawo do reprezentowania spółki. Spółka cywilna nie podlega rejestracji w CEIDG, zgłoszenia działalności gospodarczej dokonuje każdy ze wspólników indywidualnie. Spółka posiada swój numer NIP i REGON, którym posługuje się na wystawianych fakturach. Do rozpoczęcia działalności w formie spółki cywilnej nie jest wymagane posiadanie majątku.
Więcej informacji o podobieństwach i różnicach pomiędzy spółką cywilną a jednoosobową działalnością gospodarczą można znaleźć w podlinkowanej publikacji.
Majątek spółki cywilnej
Każdy ze wspólników może wnieść wkład do spółki w formie rzeczowej lub nierzeczowej, ale nie jest to obligatoryjne. Natomiast w trakcie prowadzenia działalności gospodarczej wspólnicy mogą sukcesywnie dokonywać zakupu składników majątkowych. W przypadku spółki cywilnej składniki majątkowe są własnością wspólników, a nie spółki. W ustawie Kodeks cywilny można przeczytać kilka informacji na ten temat.
Wspólnik nie może rozporządzać udziałem we wspólnym majątku wspólników ani udziałem w poszczególnych składnikach tego majątku
W czasie trwania spółki wspólnik nie może domagać się podziału wspólnego majątku wspólników
W czasie trwania spółki wierzyciel wspólnika nie może żądać zaspokojenia z jego udziału we wspólnym majątku wspólników ani z udziału w poszczególnych składnikach tego majątku
Współwłasność oznacza, że własność tej samej rzeczy może przysługiwać niepodzielnie kilku osobom, w przypadku spółki cywilnej jest to wspólność łączna
Darowizna samochodu przez spółkę cywilną – skutki podatkowe w PIT
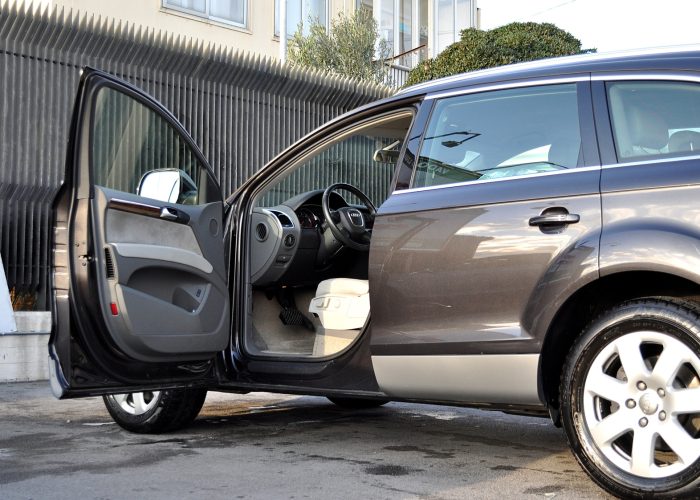
W przypadku umowy darowizny dochodzi do nieodpłatnego przekazania rzeczy lub prawa majątkowego przez darczyńcę na rzecz obdarowanego. W przypadku darowizny nie będą miały już zastosowania przepisy ustawy o podatku dochodowym, tylko ustawa o podatku o spadku i darowizn. Oznacza to, że na gruncie ustawy o podatku PIT nie powstanie żaden przychód do opodatkowania. Obdarowany musi ustalić, czy nie ma obowiązku zapłaty podatku od spadków i darowizn. W przypadku spółki cywilnej darowizna jest dokonywana w imieniu wszystkich wspólników i należałoby ustalić, czy jest to możliwe prawnie. Nie są to zagadnienia księgowe, dlatego z takim zapytaniem należałoby zwrócić się do prawnika lub doradcy. Jest jeszcze możliwość wycofania samochodu z majątku spółki do majątków prywatnych właścicieli i późniejsza darowizna samochodu. Po wycofaniu w dalszym ciągu wspólnicy są współwłaścicielami samochodu, ale już jako osoby fizyczne. Potwierdza to organ podatkowy w interpretacji nr 0113-KDIPT2-3.4011.341.2017.5.RR z dnia 18.01.2018 r. Idąc dalej, jeśli wszyscy współwłaściciele wyrażą zgodę, to może dojść do zniesienia współwłasności na rzecz jednego z nich. Może to być czynność nieodpłatna jak i odpłatna, w zależności od tego będzie podlegała albo pod podatek od czynności cywilnoprawnych albo pod podatek od spadków i darowizn. Tak czy inaczej sama darowizna nie stanowi podstawy do rozliczenia na gruncie podatku dochodowego, ponieważ nie powstaje przychód z tego tytułu, a jak jest z podatkiem VAT?
Darowizna samochodu przez spółkę cywilną – skutki podatkowe w VAT
Na gruncie ustawy o podatku VAT kluczowe jest ustalenie, czy w momencie nabycia spółce przysługiwało prawo do odliczenia podatku VAT naliczonego. Jeśli tak, to w momencie wycofania składnika majątku ze spółki, taka czynność jest traktowana na równi z odpłatną dostawą towarów, a to oznacza obowiązek naliczenia podatku VAT należnego, takiego jak od sprzedaży. Jeśli więc spółce przysługiwało prawo do odliczenia podatku naliczonego przy zakupie, to w momencie wycofania samochodu do majątku prywatnego wspólników powinien być naliczony podatek VAT należny. Późniejsza sprzedaż czy darowizna tego samochodu nie będzie już rodziła obowiązku podatkowego w VAT. Przykładowa interpretacja z dnia 06.07.2023 r. nr 0114-KDIP1-3.4012.351.2023.1.JG, w której Dyrektor KIS potwierdza, że sprzedaż pojazdu wycofanego wcześniej z działalności nie podlega pod podatek VAT.
Darowizna samochodu – podsumowanie
Spółka cywilna jest szczególną formą organizacyjną, nie stanowi odrębnego podmiotu gospodarczego, przedsiębiorcami są jej wspólnicy. Stosunki prawne łączące wspólników spółki cywilnej są określone w ustawie Kodeks cywilny. Wynika z nich, że majątek spółki stanowi współwłasność łączną wszystkich wspólników. Rodzi to określone problemy w przypadku wycofania jakiegoś składnika majątkowego ze spółki, taki proces warto uzgodnić z prawnikiem lub doradcą. Jednak co do zasady sama czynność wycofania, czy darowizny samochodu nie rodzi obowiązku podatkowego w PIT. Jeśli chodzi o podatek VAT, to zależy to od prawa do odliczenia podatku VAT naliczonego przy nabyciu. Jeśli takie prawo przysługiwało spółce, to w momencie wycofania samochodu ze spółki należy naliczyć VAT należny, taki jak od sprzedaży.
Księgowa, specjalista do spraw rozliczeń podatkowych z wieloletnim doświadczeniem pracy w organach podatkowych. Przez kilka lat prowadziła własne biuro rachunkowe. Praca w sektorze prywatnym pozwoliła na zmianę perspektywy postrzegania obowiązujących przepisów podatkowych. Zdobyte doświadczenia pozwalają na łączenie wiedzy teoretycznej z wieloletnią praktyką w zawodzie.
Chętnie dzieli się posiadaną wiedzą z innymi, stara się ją przekazywać w dostępnej dla każdego formie. Z pasja poświęca się pisaniu artykułów o tematyce podatkowej. Częste zmiany przepisów wymagają otwartej głowy, kreatywności i dużej elastyczności, co jest dodatkowym atutem tej pracy, nie ma miejsca na nudę. Większość jej publikacji dotyczy rozliczeń z zakresu podatku dochodowego i podatku VAT, ale nie unika wyzwań z obszarów o innej tematyce.
Dodatkowo jest wykładowcą i szkoleniowcem z zakresu zagadnień o tematyce podatkowej. Ciągle podnosi swoje kwalifikacje, śledzi na bieżąco zmieniające się przepisy podatkowe, żeby przekazywać zawsze aktualne i sprawdzone informacje.
Zachęcamy do komentowania naszych artykułów. Wyraź swoje zdanie i włącz się w dyskusje z innymi czytelnikami. Na indywidualne pytania (z zakresu podatków i księgowości) użytkowników ifirma.pl odpowiadamy przez e-mail, czat lub telefon – skontaktuj się z nami.
Administratorem Twoich danych osobowych jest IFIRMA S.A. z siedzibą we Wrocławiu. Dodając komentarz na blogu, przekazujesz nam swoje dane: imię i nazwisko, adres e-mail oraz treść komentarza. W systemie odnotowywany jest także adres IP, z wykorzystaniem którego dodałeś komentarz. Dane zostają zapisane w bazie systemu WordPress. Twoje dane są przetwarzane na podstawie Twojej zgody, wynikającej z dodania komentarza. Dane są przetwarzane w celu opublikowania komentarza na blogu, jak również w celu obrony lub dochodzenia roszczeń. Dane w bazie systemu WordPress są w niej przechowywane przez okres funkcjonowania bloga.
O szczegółach przetwarzania danych przez IFIRMA S.A dowiesz się ze strony polityki prywatności serwisu ifirma.pl.
Krajowy System e-Faktur przestał być abstrakcyjnym projektem legislacyjnym, a stał się codziennością tysięcy przedsiębiorców. Coraz większa część obrotu gospodarczego odbywa się już z wykorzystaniem faktur ustrukturyzowanych, a papierowe dokumenty stopniowo schodzą na dalszy plan. Nie oznacza to jednak, że z dnia na dzień zniknęły z obiegu wszystkie drukowane faktury.
Nowości/ulepszenia: data zmiana 12.11.2025 Odroczony termin płatności na fakturze zaliczkowej w walucie obcej Szkice kolejnych faktur – przygotowanie do KSeF Nowe sposoby likwidacji środków trwałych Zmiany w limicie NDG na 2026 rok Związane z e-commerce: Rozbudowa asystenta pakowania i zbierania zamówień (instrukcja tutaj)
KSeF działa już ponad miesiąc. Oprócz awarii Profilu Zaufanego i ogólnych wstępnych problemów wynikających z zapoznaniem się przedsiębiorców z funkcjonowaniem serwisu nie było większych problemów. Do czasu! Jak się okazuje nie wszystkie błędy i problemy udało się wyłapać na bieżąco.
Klauzula informacyjna –
kontakt
telefoniczny marketing
Jeżeli wyrazisz zgodę, zadzwonimy do Ciebie, aby przybliżyć Ci naszą
ofertę. Wyrażoną zgodę możesz wycofać w dowolnym momencie, wysyłając
wiadomość e-mail na adres iod@ifirma.pl. Administratorem Twoich
danych
osobowych będzie IFIRMA SA z siedzibą we Wrocławiu przy ul.
Grabiszyńskiej 241G, 53-234 Wrocław. Więcej o tym, jak chronimy
Twoje
dane dowiesz się na stronie: https://www.ifirma.pl/rodo
 Małgorzata Jagusiak



 KSeF a faktury papierowe. Czy już będą niepotrzebne?
 Zespół IFIRMA
 Lista zmian w aplikacji: listopad 2025
 Umowa użyczenia – jakie ma skutki podatkowe w PIT i VAT?
 Problemy z KSeF! Znikające i odrzucone faktury i bałagan w dokumentach